分期乐额度借不出来?深度解析背后的信用评估逻辑
“分期乐的额度借不出来”这个问题,看似简单,实则涉及了消费金融行业的复杂运作逻辑和个人信用状况的微妙映射。从宏观角度来看,分期乐并非单纯的“贷款”产品,它更像是一种“预付款”购买方式,依托于用户的未来...
分期乐套现购物额度的技巧
分期购物额度的本质,其核心价值体现在“时间错配”上。它并非凭空创造出的资金,而是商户、平台与金融机构之间构建的一条带有时间差的信贷支付链路。理解这个机制,就必须从资金的流动性而非额度本身入手。当用户讨...
先用后付小额套现秒回攻略解析
“先用后付小额套现秒回”在互联网金融领域,其复杂性远超简单的盈利模式,更像是一场微妙的博弈。这种行为的核心在于利用平台间的资金流动性差异,以及对平台信用评估的认知,并非单纯的“套利”,而是一种对风险和...
鹿优选正规安全吗?深度解析
随着网络购物的普及,消费者越来越重视电商平台的安全性和正规性。面对众多选择,“鹿优选”这一平台是否值得信赖成为很多用户关心的问题。首先,一个电商平台的正规与否往往体现在其业务运营资质、法律法规遵守情况...
鹿优选分期额度怎么分
数字消费浪潮下,大额商品的购买决策往往受到现金流压力的制约。当用户面对心仪的电子产品、家居家电或出行装备时,一次性全额支付与分期偿还之间的选择权变得至关重要。鹿优选正是基于这一现实需求构建的服务体系,...
携程分期额度套现行为解析
携程分期商城的额度提取机制本质上是金融工具与消费场景的深度耦合。平台通过用户信用评估模型,将消费额度拆解为可分期支付的现金流,这种设计初衷是优化用户体验,但部分用户开始尝试突破规则边界。例如通过多笔小...
微信分付额度变现技巧
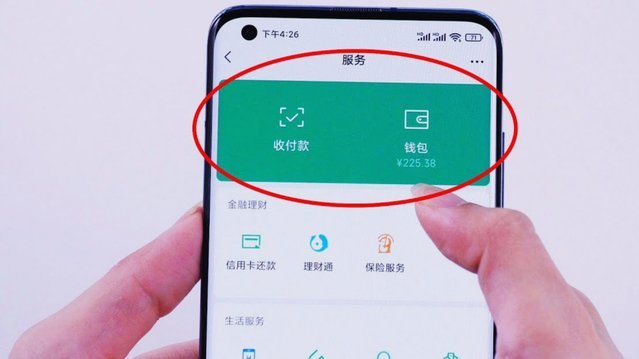
微信分付作为一种便捷的分期支付工具,为用户提供了灵活的资金周转方案。然而,在使用过程中,部分用户可能会遇到资金流动性不足的问题,即如何将已绑定但未使用的微信分付额度转换成可用现金。这实际上涉及到对个人...
分付转账:不止是“A转B”
分付系统本质上提供了一个资金流转的智能聚合层,而非简单的跨平台汇款通道。其核心价值体现在对分散的支付需求进行了结构化处理和流程锚定。用户发起“转账”指令时,真正的动作是在该中间账户(即分付平台)内触发...
微信分付能提现到银行卡吗?官方规则与限制条件详解
微信分付作为一种信用支付工具,允许用户在消费时先使用后还款,并享受一定的免息期。但关于“微信分付的钱是否可以提到银行卡”的问题,需要从几个方面来探讨。 首先,当前微信分付的款项主要是用于个人消费和转账...
鹿优选:它是如何运作的消费金融?
鹿优选在网贷行业中的定位呈现出典型的消费金融平台特征,其业务模式与传统P2P平台存在显著差异。该平台通过移动端应用聚合用户需求,以“先享后付”为核心逻辑,将金融服务嵌入电商交易场景。这种模式既规避了传...