套花呗费多贵?
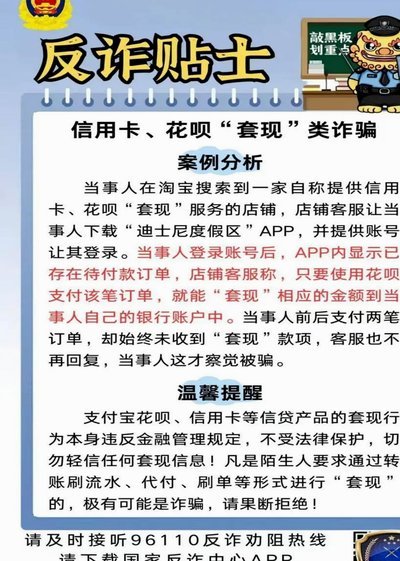
近期,“套花呗”这一现象引起了广泛关注,它不仅涉及个人信用管理的问题,也触及到了法律和金融合规的边界。所谓“套花呗”,本质上是用户通过各种手段绕过平台设置,达到借用他人额度的目的。然而,这种行为并不被支持或推荐,因为它往往伴随着高昂的成本。
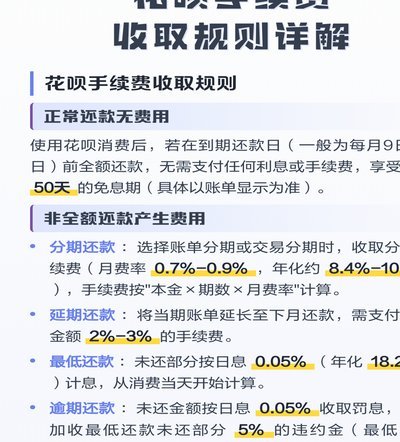
从技术层面来看,“套花呗”通常会涉及额外的手续费、利率甚至风险金等费用。这些费用并非直接由“套取者”支付给蚂蚁集团(花呗所属公司),而是通过第三方平台间接收取。具体比例根据不同的服务提供方和使用方式而有所不同,但普遍情况下,这类服务会比直接使用花呗更高。
更值得注意的是,“套花呗”的实际成本远不止于此。在操作过程中可能遇到的风险包括但不限于信用风险、法律风险以及额外的费用支出。一旦被发现,不仅无法继续使用相关服务,还可能会面临账户封禁等处罚措施。因此,在考虑“套取”花呗额度时,必须全面评估潜在的成本和风险。
总之,“套花呗”虽然能暂时解决资金短缺问题,但长期来看,并不是一种合理或可持续的解决方案。用户应当合理规划个人财务,充分利用正规金融服务渠道来满足消费需求。
相关文章
羊小咩商家提现解析
羊小咩提现商家这一概念,近年来在网络上引发了一定的关注。从用户角度来看,“羊小咩”通常指的是某款金融产品或服务,而“提现商家”则是指通过该平台进行商品销售并 羊小咩提现机制的设计初衷在于简化资金流...
海鸥借款平台的新型融资模式探析
## 海鸥借款平台:细水长流的创新模式与挑战 海鸥借款平台,作为P2P金融领域的一员,并非简单地复制了传统模式,而是试图通过“细水长流”的策略,在竞争激烈的市场中寻找差异化。其核心在于构建了一个基于...
白条快速套现的利与弊
在当今社会,信用消费已经成为一种普遍现象,而蚂蚁金服旗下的“花呗”和“借呗”则是其中的代表。与之并行的“白条”,虽然知名度稍逊一筹,但在特定场景下同样发挥着重要作用。面对“白条怎么套出来秒到账”的问题...
 ">
">
套花呗的本质是利用系统漏洞或技术手段突破平台风控规则,通过非授权方式获取超出正常额度的信用额度。这种行为通常涉及多层操作,例如通过虚拟身份注册多个账户,借助第三方工具模拟消费场景,或利用不同平台间的规...
套现回收商家:违法风险解析
该问题本质上不是一个简单的法律二元判断,它更涉及到资金流转的真实性、交易的经济动机以及法律对“流通目的”的监管。从法律风险的角度切入,关键在于该交易的最终用途和呈现的“假交易”性质。当资金来源于非正常...
拿去花套现商家微信合法吗?
近年来,随着金融科技的快速发展,“拿去花”等消费金融产品逐渐走进了大众的生活。然而,关于这类产品的套现行为是否合法的问题却引发了广泛讨论,特别是在商家微信平台上的操作更是成为了热议话题。本文将从法律角...