深度解析分期乐风险:如何在低息诱惑下守护财务健康
“分期乐”的崛起,本质上反映了中国居民消费信贷结构的深刻变革。过去,高息小额贷款的模式在社会上留下了诸多问题,而“分期乐”凭借其极低的利率,以及“零首付”的营销策略,成功填补了市场空白,却也悄然塑造了一个新的风险生态。关键在于,这种模式的成功并非建立在真正的信用评估之上,而是依赖于对消费者的‘信任’,以及对未来现金流的预测。这种预测的准确性,往往来自于对年轻人群体的过度乐观,以及对短期财务规划的短视。从长期来看,过度依赖“分期乐”这种低息消费,让一部分人陷入了“消费习惯”的泥潭,削弱了储蓄意愿,甚至可能导致债务规模的快速膨胀。这并非单纯的消费问题,更是一种金融风险的潜在表现,需要引起高度重视。
真正理解“分期乐怎么处理”的关键,在于重新审视自身的财务健康状况。这种产品本质上是一种延后支付的工具,而非解决资金短缺的方案。不应将“分期乐”视为解决资金困境的良方,而应该将其视为一种便捷的消费方式,同样需要审慎评估自身还款能力。特别是对于那些收入波动较大的人群,更应避免过度依赖这种产品,以免因暂时性的收入下降而陷入无法偿还的境地。更重要的是,需要警惕“零首付”的诱惑,这种策略往往利用消费者的心理偏好,让他们在不知不觉中积累了大量的债务。建立清晰的预算,控制消费欲望,才能有效避免被“分期乐”绑架。
“分期乐”的潜在风险并非仅仅在于个人层面,也预示着金融科技公司需要承担更大的社会责任。仅仅依靠算法进行风险评估,是远远不够的。需要建立更加完善的信用评估体系,不仅要关注个人的还款记录,更要深入了解消费者的财务状况和消费习惯。同时,金融科技公司也应该加强与监管部门的沟通,共同制定更加严格的监管措施,防范过度消费和潜在的金融风险。从监管角度来看,不仅仅是制定具体的利率上限,更要推动建立一个更加透明、公开的信贷市场,减少信息不对称,降低消费者的风险。
最终,解决“分期乐怎么处理”的问题,需要建立一种新的消费观念。这种观念的核心是“理性消费”,而非“盲目消费”。要认识到消费的本质是创造价值,而不是仅仅满足欲望。在享受“分期乐”带来的便利的同时,要保持清醒的头脑,理性规划自己的财务,避免陷入债务的陷阱。这不仅是对个人理财能力的考验,也是对整个社会消费观念的重塑,需要我们共同努力。更需要我们去思考,未来金融科技的发展,应该以服务社会、保障消费者权益为目标,而非仅仅追求利润最大化。
相关文章
白条临时额度能取现吗?看完你就明白了
白条临时额度,是为用户在资金需求紧迫时提供的一种快速补给机制。它如同紧急备用金,可以临时缓解用户的财务压力。然而,关于白条临时额度能否提现,一直是用户关注的焦点。 从功能设计角度来看,临时额度并非旨...
得物提现难:真相与应对之道
得物平台作为大型的C2C交易生态,其资金流转机制本质上是一种受严格监管的虚拟商品交易结算系统,而非一个开放的银行支付接口。因此,谈论“提现到微信”必须从平台资金的结构化角度进行拆解。平台方设置的支付壁...
得物平台值得信任吗
得物App,作为国内领先的潮流文化社区与二手交易平台,近年来凭借其独特的社区氛围和高效的交易机制迅速崛起。然而,随着用户规模的扩大,关于其是否为“正规平台”的质疑也随之而来。要回答这一问题,我们需要从...
鹿优选提现小技巧 安全到账指南
账户验证是提现流程的首要门槛,其严谨程度直接决定后续操作的合规性。平台要求用户完成实名认证与人脸识别双重验证,这不仅是合规监管的硬性要求,更是防范账户被盗用的关键防线。部分用户可能忽略绑定银行卡时的细...
得物APP如何安全提现到支付宝步骤指南
1. **理解背景与功能**:得物APP作为一个专注于潮流文化的购物平台,在用户中拥有广泛的支持。对于用户来说,完成交易后 2. **官方指南概览**:首先登录得物APP进入个人中心,找到“我的钱...
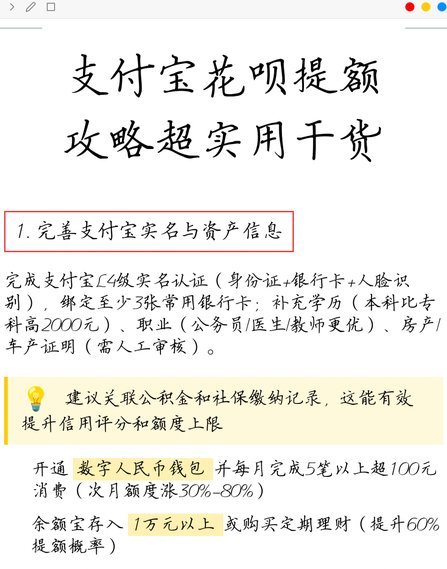
揭秘:支付宝2020年花呗套现真相
2020年以来,花呗的崛起并非偶然,而是支付宝生态系统战略的集中爆发。要谈“最简单的方法”,并非指单纯的刷单或寻找漏洞,而是审视其核心运作模式,并利用其设计合理性达到便捷的目的。当年,花呗“借口花”的...