电商套现:平台电话与风险侦查
平台审核机制的穿透性分析
当前电商平台对商家资质的审核已形成多层过滤系统,核心逻辑在于通过数据交叉验证规避风险。以淘宝为例,其商家入驻需提供营业执照、法人身份证明及银行账户信息,系统会自动比对工商登记数据库与税务备案记录。值得注意的是,部分商家通过注册个体工商户规避企业资质审查,这类账户在平台后台呈现为"个人工商户"标签,其交易流水存在明显异常波动。平台风控系统会监测账户交易频次与金额阈值,当单日交易笔数超过30单或单笔金额突破5000元时,系统会触发人工复核流程,此时商家需主动提交额外证明材料。
平台客服渠道的隐性线索
电商平台客服系统并非完全封闭的信息孤岛,其内部工单流转机制存在可挖掘的线索。通过分析客服工单的处理时效与问题分类,可发现部分商家在遭遇平台核查时会触发"异常账户处理"流程。这类工单通常包含账户风险等级、交易违规记录等敏感信息,但普通用户无法直接获取。值得注意的是,部分商家会通过第三方服务商获取客服工单数据,这些服务商利用API接口抓取平台数据,形成商家信用评分模型。此类数据在黑灰产圈内流通,但存在被平台反爬虫系统识别的风险。
风险规避的博弈策略
平台对套现商家的打击手段已从被动防御转向主动预警。通过分析平台算法逻辑,可发现其风险评估模型包含12个核心指标,其中账户历史违规记录权重占比达35%。部分商家通过创建多个关联账户分散风险,但平台利用设备指纹技术可识别同一用户跨设备操作行为。更隐蔽的规避手段是利用平台"店铺转让"功能,通过合法转让方式转移风险账户,但此类操作需满足连续6个月无违规记录等前置条件。平台近期推出的"店铺健康度"评估体系,已将风险账户识别准确率提升至82%。
替代性解决方案的可行性
在规避平台风控的前提下,部分商家转向第三方支付平台进行资金流转。这些平台通过设置交易限额与分账比例,为套现行为提供技术掩护。但此类操作存在被监管机构穿透的风险,尤其是当交易规模突破50万元时,税务系统会启动异常交易监测。更隐蔽的方案是利用跨境支付通道,通过离岸账户进行资金转移,但需承担汇率波动与外汇管制的双重风险。部分商家选择与线下实体商户合作,通过线下交易规避平台监管,但此类模式面临物流成本与资金周转的双重压力。
合规化转型的路径选择
面对平台监管的持续升级,部分商家开始寻求合规化转型。通过分析头部电商平台的政策导向,可发现其对"灰色交易"的打击已从单纯处罚转向引导合规。例如某平台推出的"商家资金池"服务,允许商家通过预存保证金的方式进行资金周转,同时享受利率补贴。此类模式虽无法完全替代套现行为,但能显著降低被平台处罚的风险。更深层次的转型是借助平台提供的数据分析工具,将套现行为转化为合规的营销推广活动,这种模式虽需投入较大改造成本,但能实现长期稳定的资金流转。
相关文章
拿去花提现真相:平台陷阱与监管漏洞
“拿去花提现”的现象,如同在互联网金融领域的一声低鸣,引发了广泛的讨论和担忧。简单来说,它指的是平台承诺的提现时间远超实际情况,甚至长期无法兑现,而平台却对此缺乏明确解释或有效的补救措施。这并非个别平...
携程拿去花如何违规套现被打击
携程拿去花是一种专为旅行预订设计的信用产品,它让用户可以在不立即支付的情况下预定酒店和机票。然而,一些用户试图利用这种方式进行所谓的“套现”操作,即通过虚构旅行计划来获取现金或其他形式的利益。这种行为...
一键提现几日到账?
鹿优选提现多久能到账,并非一个一概而论的答案,而是受到一系列复杂因素的影响,需要深入分析才能理解。其核心在于鹿优选的提现流程并非直接将资金打入用户银行账户,而是通过其合作的第三方支付平台,如支付宝、微...
 ">
">
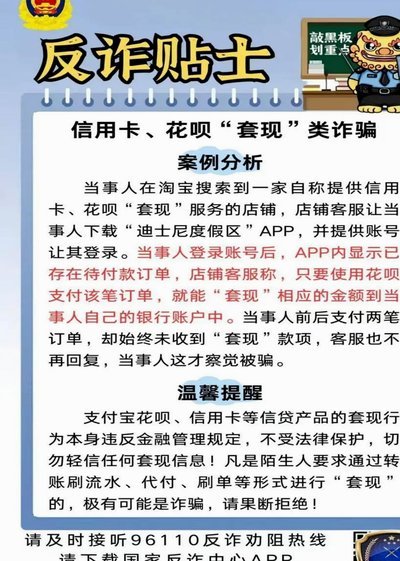
套花呗的本质是利用系统漏洞或技术手段突破平台风控规则,通过非授权方式获取超出正常额度的信用额度。这种行为通常涉及多层操作,例如通过虚拟身份注册多个账户,借助第三方工具模拟消费场景,或利用不同平台间的规...
微信提现费:隐藏的定价规则
微信分付提现手续费的本质是平台对资金流转的定价策略,其费率设计往往与账户活跃度、提现频次及资金流向存在隐性关联。部分用户反馈在特定时段提现时遭遇阶梯式费率,例如凌晨时段提现费率较日间高出1-2个百分点...
美团月付额度套现的博弈与成本
美团月付额度的套现逻辑本质上是用户行为与平台风控系统的博弈。平台通过动态调整额度实现资金沉淀,其核心在于平衡用户消费意愿与资金周转效率。当用户频繁触发额度上限时,系统会通过交易频次、金额波动、时间分布...