白条额度被套取?商家揭露的风险新模式
信用透支机制的核心本质,在于将原设定的“消费锚点”功能,异化为一套高风险的“现金回流通道”。所谓“白条套取额度现金商家”,所利用的绝非简单的消费赊账,而是一套针对平台信用周期性漏洞的结构性套利行为。这类商家深谙现代消费金融链条中,信用额度虽然绑定了特定平台的交易场景,但在实际执行环节,其价值的转换具有高度的弹性。他们搭建的流程并非商品交易,而是利用支付链路的滞后性和平台风控模型的侧重,将本应用于商品采购的信用配额,反向游离为可提取的现金垫资。这种操作,实质上是对信贷额度边界的持续边界测试,对系统信贷风控的渗透性挖掘,其危险性远超普通的高负债消费行为。
驱动这类模式持续运转的,更深层的诱因并非单纯的周转资金需求,而是平台生态的结构性激励与中小商家灵活周转需求的错位叠加。大型电商平台的信用支付额度,本质上是一个广阔的、缺乏实时物理边界的虚拟信贷池。当商家能够通过循环的低息小额交易,维持信用额度的持续高位占用,并结合某些第三方现金借贷的机制,形成了一个“交易做掩护,提款为目的”的循环飞轮。这种周转模型高度依赖于平台底层算法对“正常交易流水”的判定,它使得高频率、低金额、短周期透支的行为,被算法系统性地忽略或判定为常态化经营,从而规避了初级风控对异常超负债的警报。
从财务风险控制的角度审视,这种“白条套取”行为所隐藏的成本和风险敞口是巨大的,它并不仅仅是单纯的利息支出问题。首先,透支的循环性极易导致“资金黑洞效应”,商家的现金流在不断被短期信贷收入所掩盖,而真正的资产负债表健康度却持续恶化,形成了虚假繁荣。其次,平台提供的信用额度并非无限资源,当透支行为导致额度近乎清零,商家的信誉评分和后续商业合作资格将受到毁灭性打击。这种模式的脆弱性,在于其无法抵抗任何一次周期性的信贷收紧或平台风控模型的升级迭代。
要构建有效的防御机制,单纯的提高利率或设置更严格的消费限制远远不够,必须从核心的信贷模型和监管框架层面进行重构。未来的风控系统必须从传统的“额度占用率监控”,升级为基于“交易真实经济效用分析”的实时监测体系。这意味着需要深度引入行为金融学的模型,识别那些交易流水看似繁忙,但缺乏实质性货物流动和实际盈利回报的“空转交易特征”。建立多维度、跨链条的信贷穿透式监测,识别信用资产在商家生态系统内部被恶意提取和循环利用的完整路径,才是从根本上切断此类高风险资金流转链条的唯一有效路径。
相关文章
手工DIY创意便利贴套装
制作便利贴套装的过程其实是一个结合创意与实用性的工艺,它不仅仅涉及简单的材料组合,更是一门艺术。首先,选择合适的纸张是基础。建议选用质量较好的书写纸或特殊材质的纸张,如透明膜、牛皮纸等,这些材料不仅外...
拿去花取现避雷指南:三大坑道ɹ避开
在当今快速发展的金融科技环境中,各种线上支付平台和贷款应用层出不穷,极大地便利了人们的日常生活。然而,这些便利的背后也隐藏着不少风险,尤其是在使用诸如“拿去花”这样的贷款应用进行提现时,需要格外谨慎。...
拿去花查询指南
近年来,随着互联网金融的蓬勃发展,“拿去花”作为一种新兴的小额信用贷款服务,受到了不少用户的青睐。然而,在使用“拿去花”的过程中,用户可能会遇到各种问题,如如何查看自己的借款记录、账户余额等信息。本文...
白条额度提现至银行卡的实用指南
白条购物额度提现到银行卡的核心逻辑在于资金流转路径的拆解。用户需通过白条账户将额度转换为可支配资金,但这一过程涉及平台账户与银行账户的跨系统操作。部分平台支持直接绑定银行卡提现,但需注意额度转换存在时...
套花呗费多贵?
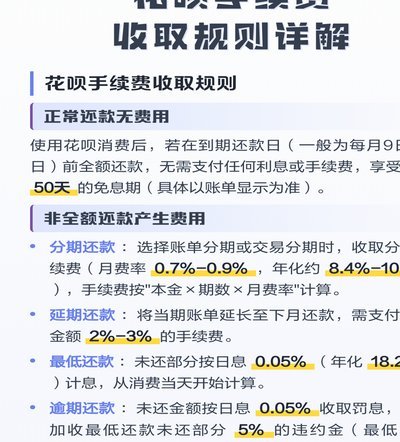
近期,“套花呗”这一现象引起了广泛关注,它不仅涉及个人信用管理的问题,也触及到了法律和金融合规的边界。所谓“套花呗”,本质上是用户通过各种手段绕过平台设置,达到借用他人额度的目的。然而,这种行为并不被...
鹿优选:匠心品质,扎根义乌
鹿优选,这个以“匠心”和“品质”著称的品牌,其地理位置并非简单地在某个城市,而是巧妙地融入了中国传统制造业的根脉与现代商业的创新逻辑。该公司总部位于浙江省义乌市,这个选择并非偶然,而是对义乌市商业生态...