白条取现必须一次还清吗?详解还款方式与利息风险
“白条取现”的概念,在个人理财和商业运营中都扮演着独特的角色。看似简单的提现形式,实则蕴含着复杂的风险与收益管理。单纯地将“白条取现需一次还清”这句话理解为一种绝对法则,则忽略了其背后的多元因素,甚至可能导致错误的决策。实际上,白条取现的本质是一种短期流动资金的利用方式,其偿还方式并非单一的“一次还清”,而是取决于借款协议的具体条款以及用户的财务状况。许多白条产品,例如消费白条,允许用户在一定期限内,根据消费需求和还款能力,灵活选择不同的还款计划。这并非违背白条的本质,而是利用白条提供的便利,实现资金的有效周转。关键在于用户必须充分理解协议中的利率、滞纳金等条款,并根据自身情况,制定合理的还款计划,避免因过度透支导致利息负担过重。
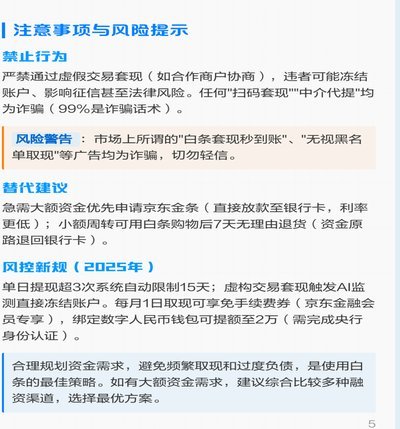
然而,将白条用于取现,尤其是“取现”本身就意味着将资金从账户中暂时提取出来用于其他用途,这构成了与银行贷款本质的不同。银行贷款通常是用于长期投资或业务扩张,而白条的取现则更倾向于短期资金的流动。因此,考虑“一次还清”的概念,并非为了规范取现行为,而是为了提醒用户在利用白条资金时,要充分认识到其高昂的利息成本。频繁的取现和还款,不仅会增加用户的利息支出,还可能导致用户的信用评估下降,从而影响未来的融资额度。有效的管理策略并非简单地“一次还清”,而是结合自身需求,合理安排取现频率,并确保在还款时,能够按时足额还款,避免产生逾期费用。
更深层次的分析需要考虑到“白条取现”的背景和目的。许多用户使用白条,并非单纯为了获取资金,更重要的是享受便捷的消费体验和分期付款的优势。如果用户将取现视为一种投资或利润的来源,那么“一次还清”的概念便毫无意义。相反,如果取现是为了应对突发支出或短期资金缺口,那么则需要仔细评估其利息成本和还款压力。更重要的是,用户需要将取现视为一种临时性的资金补充,而不是长期资金的来源。将白条视为现金管理的工具,而非投资工具,才是更合理的选择。
最终,将“白条取现需一次还清吗”这个问题归结为“需要”或“不需要”,过于简单粗暴。 真正的答案取决于用户的具体情况、借款协议的细节以及对自身财务状况的深刻认识。 成功的白条使用并非依赖于简单的规则,而是建立在理性规划、风险控制和良好还款习惯的基础之上。用户应该将白条视为一种灵活的资金工具,而非潜在的财务陷阱,通过积极主动地管理,才能真正发挥白条的价值,并避免因过度依赖而带来不必要的风险。 记住,对白条的正确理解,在于充分认识其利弊,并以审慎的态度进行使用。
相关文章
花呗秒转余额
在支付宝的支付场景中,花呗二维码与余额二维码的瞬时切换现象远非表面的“秒到”技术噱头。这种机制实质是支付宝对用户资金流的动态干预——当用户在小额消费时,系统能毫秒级识别支付意图,将花呗的信用支付选项无...
店铺套现:揭秘商业欺诈手法
店铺套现,听起来像是把店里的钱偷偷拿走一样,但它其实是一种更加隐蔽的商业操作。简单来说,就是利用店铺经营者的身份和资源进行资金转移,最终将原本用于经营的资金变为个人所有,而这些资金通常与店铺实际经营状...
微信提现费:隐藏的定价规则
微信分付提现手续费的本质是平台对资金流转的定价策略,其费率设计往往与账户活跃度、提现频次及资金流向存在隐性关联。部分用户反馈在特定时段提现时遭遇阶梯式费率,例如凌晨时段提现费率较日间高出1-2个百分点...
白条额度如何安全提现
白条额度提现的本质是信用资源的再分配。当用户将额度转化为可提现资金时,实质上是在将未来还款义务提前转化为当前现金流。这种操作背后暗含着复杂的信用评估逻辑,平台通过提现行为反向观测用户的资金周转能力与负...
微信分付怎么套出来现金使用
微信分付,从最初为家人朋友之间方便转账的工具,逐渐演变成一种复杂的经济活动,其核心在于“流动性”的虚拟化。这种流动性并非单纯的数字转移,而是与现金的价值紧密相连,并被巧妙地利用,甚至被“套”出来,转化...
透视分期乐套现贴吧:信用透支的代价与警示
分期乐套现贴吧作为一个集中的讨论平台,吸引了众多寻求快速资金周转的用户。在这里,各种与消费信贷产品相关的技巧和策略被广泛分享,虽然这些行为并不为官方认可,甚至可能涉及法律风险。参与者通过复杂的方法将借...