分期乐额度能当钱花吗
分期乐所提供的额度,其本质构成并非可直接提取的现金储备,而是一套基于信用评估与消费场景锚定的循环授信体系。理解这一点是核心前提。当用户咨询“能否提现”时,讨论的焦点就从资金的物理转移,转移到了资金的流向机制上。信用额度代表的,是支付平台对用户信用风险的最高承接能力,它旨在激活用户的消费力,使其能够匹配分期购买和支付所需的高价值商品或服务。因此,从底层逻辑来看,该额度如同一个待解锁的消费权限,其使用路径始终受制于平台的业务闭环和支付受理商的规则架构。
深入剖析其技术路径,发现任何绕过正常消费流程,将信用额度直接转化为法定货币的行为,都天然触碰了支付和金融系统的风控红线。平台系统无法执行“信用透支-提现”的物理指令,因为其底层代码和业务逻辑设定了明确的交易锚点——即必须关联一个可供接受货款和结算的商家或服务方。如果硬性破解此流程,无论是通过不正规的第三方通道,还是通过恶意刷单的行为,都会触发平台的反欺诈模型进行拦截。这不仅是技术上的限制,更是金融监管对信用消费模式的刚性约束,旨在确保资金流的透明性和可追溯性。
然而,从功能优化的角度审视,并没有完全封闭的替代方案,而是存在利用额度实现“变现循环”的间接思路。这类做法的核心并非真正的现金提现,而是将额度撬动用于购买高度流动性、且能够快速回款(或高性价比折算为现金价值)的实体资产或服务。例如,参与某些有回购机制的消费活动,或者利用分期乐的优势在特定电商渠道购买具有高回收价值的电子产品。在这种场景下,额度的作用变为了“短期消费周转金”,通过周期的商品流转和资金回笼,达到接近现金提取的效果,但这本质上是一种高级的消费循环贷,而非简单的提现。
讨论该机制的金融风险,是任何内容创作都不能忽略的环节。许多用户将分期乐额度视为无息的资金池,从而产生误解,认为其提取的资金可以像借款一样灵活使用。事实上,额度的背负和使用始终伴随着复杂的成本结构,包括分期手续费、滞纳金以及潜在的综合年化利率。如果过度依赖额度进行周转,缺乏清晰的还款时间表和资金回笼模型支撑,极易陷入“消费-周转-再消费”的恶性循环。这种误用模式,使信用消费从增添消费便利,迅速转变为加剧了个人负债压力,风险敞口比直接的消费透支更为隐蔽且危险。
最终,能否实现“变现”,关键在于对信用额度价值的重塑和管理思维的转变。将额度视为一种支付手段,而非可调动的资金池,才能确保其效用最大化。专业的处理方式,是将其定位为匹配高价值商品购买、分摊财务压力的利器。当消费规划与分期乐的周期性、额度限制、以及个人的实际还款能力进行精确匹配时,它才能发挥应有的效能。若追求直接提现,从金融合规和系统设计角度看,这始终是一条不可触及的路径。
相关文章
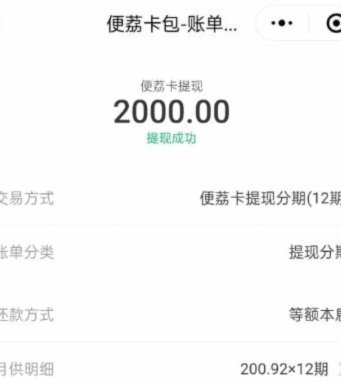
羊小咩便荔卡可以提现吗?详解提现条件与限制
关于“羊小咩便荔卡”的提现问题,首先需要明确的是,“羊小咩便荔卡”并非一个广为人知或得到官方认可的产品名称。因此,在讨论其提现能力之前,有必要澄清一下背景信息。 假设“羊小咩便荔卡”指的是某种支付...
花呗套现:平台风控与用户风险双重压力
信用评分的崩塌是套现行为最直接的后果。当用户通过虚构交易将花呗额度转移至他人账户时,系统会将该笔交易视为异常操作。根据《民法典》第584条,这种虚构债务关系可能构成民事欺诈,导致信用评分被系统自动降级...
揭秘:支付宝2020年花呗套现真相
2020年以来,花呗的崛起并非偶然,而是支付宝生态系统战略的集中爆发。要谈“最简单的方法”,并非指单纯的刷单或寻找漏洞,而是审视其核心运作模式,并利用其设计合理性达到便捷的目的。当年,花呗“借口花”的...
花呗“套装现”:智能理财新选择
随着移动支付的日益普及,支付宝旗下的花呗服务已经深入到我们日常生活的方方面面。近期推出的“花呗套装现软件”功能,则是对这一庞大用户群体需求的一次精准回应和创新尝试。“套装现”顾名思义,就是将用户的消费...
花呗秒套平台真的安全吗?
近年来,随着互联网金融的快速发展,各种信用支付工具如雨后春笋般涌现,其中“花呗”作为蚂蚁金服推出的一款信用消费产品,凭借其便捷性和灵活性迅速赢得了广大用户的青睐。然而,在“花呗” popularity...
便荔卡包购物额度提现攻略:操作流程、规则及风险提示
便荔卡包购物额度提现,这一话题背后涉及到了个人财务管理与信用消费的结合。首先,我们需要明确,“便荔卡”通常是指一种特定的信用卡或预付卡产品,在某些电商平台中使用;而“购物额度提现”则是指用户通过购物积...