白条额度提升:科学获取和使用指南
白条的额度获取本质上是平台对用户信用画像的动态评估。其核心逻辑在于通过消费行为、还款记录、资产状况等维度构建信用模型,而额度调整往往与用户活跃度、负债率、收入稳定性呈正相关。值得注意的是,平台并非简单依赖历史数据,而是通过机器学习算法实时捕捉用户行为变化,例如高频小额消费可能被解读为资金周转需求,从而触发额度扩容机制。这种动态评估体系意味着用户需通过持续优化消费结构与还款习惯,而非短期突击操作来实现额度提升。
在实际操作中,用户应着重关注平台的运营规则变化。例如,部分平台会通过"信用资产"概念将用户持有的理财产品、公积金账户等纳入评估体系,这要求用户同步管理多元化资产配置。同时,需警惕某些第三方机构以"征信修复"为名收取高额费用,此类操作往往涉及伪造交易流水或违规查询征信,可能引发法律风险。真正有效的策略应聚焦于建立稳定消费场景,如通过平台推荐的分期付款、账单分期等工具,逐步培养平台对用户还款能力的信任度。
高额度使用的潜在风险常被忽视。当用户过度依赖白条进行非必要消费时,可能触发平台的风控预警机制,导致额度临时冻结或永久降级。更隐蔽的风险在于,频繁的高额度使用可能被误判为资金链断裂信号,进而影响后续的贷款审批或信用卡申请。建议用户建立"额度使用率"监控机制,保持在40%以下的使用比例,既符合平台风险控制阈值,又能维持良好的信用表现。
长期来看,白条的使用应与个人财务规划深度绑定。通过设置自动还款提醒、分散消费场景、定期核查信用报告等手段,可有效规避因操作失误导致的信用污点。同时,部分平台提供的"信用管理工具"能帮助用户分析负债结构,例如将短期高息负债转化为长期低息贷款,这种结构性优化往往比单纯追求额度提升更具可持续性。最终,白条的价值应体现在对个人消费能力的精准匹配,而非简单的额度数字游戏。
相关文章
黄金现货价格波动解析
黄金现货价格的实时波动始终与全球金融市场的脉搏紧密相连,其本质是多重因素交织作用下的动态平衡。国际大宗商品交易所的报价体系通过伦敦金银市场协会(LBMA)和上海黄金交易所(SGE)等平台形成基准价格,...
花呗即时收款二维码助力商户高效运营
近年来,随着移动支付的普及与深化,“花呗秒到账二维码”应运而生,为商户提供了更为便捷的资金结算方案。这一功能基于支付宝平台,通过先进的技术手段实现了用户付款后即时到账的功能。对于商家而言,这意味着减少...
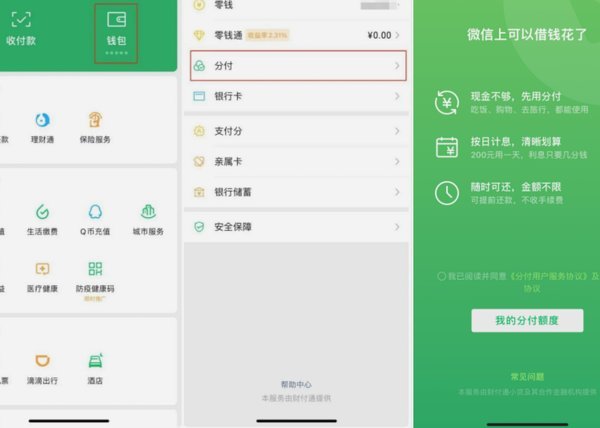
微信分付拆分点差实现秒到账
微信分付的套利逻辑本质是资金时间价值的再分配。通过拆分支付节点与结算周期,用户可将原本需要等待T+1到账的资金转化为即时可用的流动性。这种操作依赖于支付系统对交易流的分层处理,例如将部分金额通过零钱通...
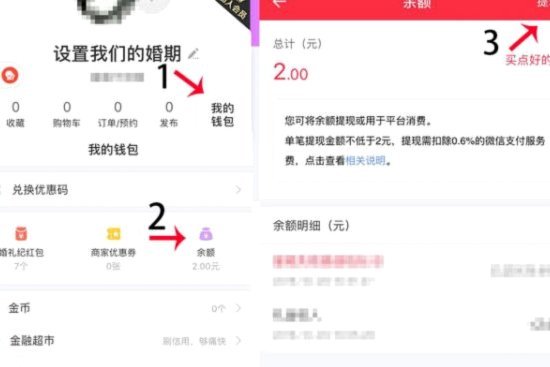
得物余额如何提现
得物平台的余额机制,以及如何将其转化为实际资金,是许多用户在享受其便捷购物体验时遇到的一个常见问题。实际上,得物余额并非纯粹的“虚拟货币”,而是一种积分体系,其核心价值在于积累购物奖励和参与活动带来的...
蚂蚁花呗白条怎么提现金
关于“白条有额度怎么提现问商家团团厵”的问题,首先需要明确的是,“团团厵”并不是阿里信用支付工具蚂蚁花呗或其相关服务中的专业术语,因此在实际操作中可能遇到的困惑应当聚焦于如何有效利用和处理白条额度。...
美团月付额度套现的博弈与成本
美团月付额度的套现逻辑本质上是用户行为与平台风控系统的博弈。平台通过动态调整额度实现资金沉淀,其核心在于平衡用户消费意愿与资金周转效率。当用户频繁触发额度上限时,系统会通过交易频次、金额波动、时间分布...