花呗秒套平台是真的吗?揭秘其背后的潜在金融陷阱
花呗秒套平台的出现,实质上是消费金融体系内一种风险套利的尝试,但其真实性与可持续性值得高度警惕。这类平台承诺通过某种机制,快速将花呗额度提现出来,并支付少量手续费,本质上构建了一个资金循环链。表面上,用户似乎实现了“无成本”提现,但仔细分析,这依赖于不断有新用户加入,用新资金支付旧用户的提现需求,形成庞氏骗局的雏形。早期参与者或许能获得收益,但随着用户增长放缓或资金链断裂,整个体系将崩溃,最终导致大部分参与者损失。即使部分平台并非完全的骗局,也往往存在巨大的运营风险和法律灰色地带,例如,与花呗的合作是否合法合规,是否触犯反洗钱法规,以及平台自身是否具备相应的金融资质等,这些都是潜在的爆雷点。
秒套平台看似利用的是花呗的风控漏洞,实则是在试探监管底线。花呗本身的设计初衷是提升消费体验,鼓励合理消费,而秒套行为扭曲了这一初衷,将其变成了纯粹的金融操作。这种操作不仅增加了花呗的坏账风险,也扰乱了金融秩序。平台通常会通过各种手段吸引用户,例如高额返利、诱导性宣传等,掩盖其潜在的风险。一些平台还会进行层层嵌套、资金拆分,以此躲避监管审查。用户在参与秒套之前,往往没有充分了解其中的风险,仅仅是被表面的收益所吸引。这使得他们容易成为平台的“接盘侠”,承担最终的损失。此外,频繁的秒套行为也可能导致花呗账户被封禁,影响用户的正常消费。
任何声称“稳定收益”、“零风险”的秒套平台,都应被视为高危信号。正常的金融活动必然伴随着风险,收益越高,风险通常也越高。花呗秒套并非真正的金融创新,而是一种利用信息不对称和用户贪婪心理的投机行为。即使某些平台短期内能够维持运营,也无法保证长期稳定。平台的盈利模式通常依赖于不断吸引新用户,这使得其运营模式 inherently 不稳定。一旦新用户增长放缓,或者出现大量用户提现需求,平台就可能面临资金链断裂的风险。更为严重的是,部分平台可能存在非法集资、诈骗等违法行为,用户不仅会损失资金,还可能承担法律责任。
从花呗官方的角度来看,秒套行为显然是不允许的。花呗会不断加强风控措施,打击秒套行为,并对参与者进行处罚。这包括限制额度、冻结账户、甚至追究法律责任。虽然秒套平台层出不穷,但花呗的反击也从未停止。双方实际上是在进行一场持续的博弈,花呗试图维护自身的风控体系和用户权益,而秒套平台则试图利用漏洞牟利。这种博弈的结果往往是,秒套平台被监管部门取缔,参与者遭受损失。因此,参与花呗秒套平台的行为,不仅违反了花呗的使用协议,也面临着被处罚的风险。
与其将
相关文章
白条如何清洗才正确
## 白条的刷洗:不仅仅是清洁,更是一种仪式与保护 白条,这种看似简单的纸质支付工具,其保养和刷洗并非仅仅是日常清洁那么简单。实际上,每一次刷洗都蕴含着对物品的尊重和对支付安全的维护。现代白条材质...
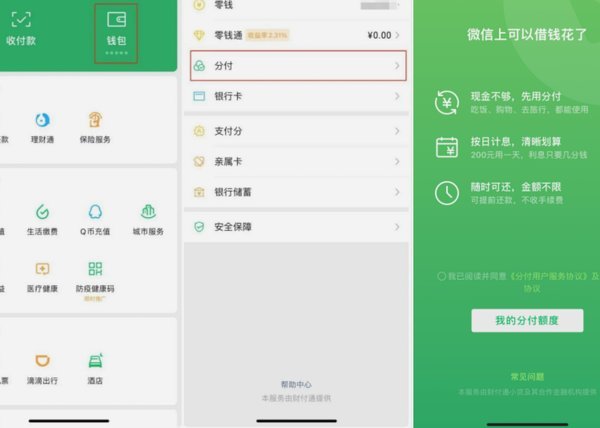
微信分付拆分点差实现秒到账
微信分付的套利逻辑本质是资金时间价值的再分配。通过拆分支付节点与结算周期,用户可将原本需要等待T+1到账的资金转化为即时可用的流动性。这种操作依赖于支付系统对交易流的分层处理,例如将部分金额通过零钱通...
白条额度提现至银行卡的实用指南
白条购物额度提现到银行卡的核心逻辑在于资金流转路径的拆解。用户需通过白条账户将额度转换为可支配资金,但这一过程涉及平台账户与银行账户的跨系统操作。部分平台支持直接绑定银行卡提现,但需注意额度转换存在时...
花呗使用技巧:优化账单管理与风险控制
花呗的使用本质是信用资源的调配,其核心价值在于通过分期工具实现资金流的优化。在消费场景中,应优先选择支持分期付款的商品类别,例如电子产品或高价服饰,这类消费往往具有较长的使用周期,分期支付能有效降低单...
蚂蚁花呗白条怎么提现金
关于“白条有额度怎么提现问商家团团厵”的问题,首先需要明确的是,“团团厵”并不是阿里信用支付工具蚂蚁花呗或其相关服务中的专业术语,因此在实际操作中可能遇到的困惑应当聚焦于如何有效利用和处理白条额度。...
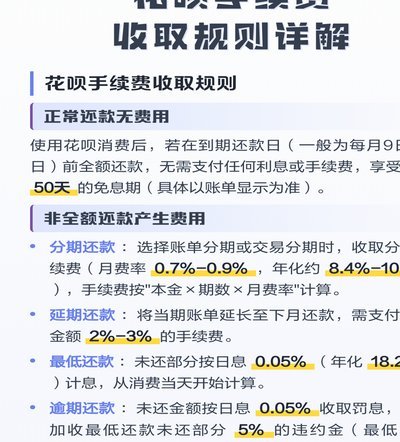
套花呗费多贵?
近期,“套花呗”这一现象引起了广泛关注,它不仅涉及个人信用管理的问题,也触及到了法律和金融合规的边界。所谓“套花呗”,本质上是用户通过各种手段绕过平台设置,达到借用他人额度的目的。然而,这种行为并不被...