分付额度怎么用更合理
额度的分配需要结合个人财务状况与消费习惯,避免盲目透支。例如,月收入波动较大的用户应优先将额度分配至固定支出领域,如房租和水电,而非娱乐消费。同时需建立消费优先级矩阵,将高频小额支出纳入额度池,而低频大额消费单独设置还款计划。这种分层管理能有效避免额度过度集中导致的还款压力,建议通过账单周期分析消费波动规律,动态调整额度使用比例。
使用场景的适配性直接影响额度效能。高频小额消费场景适合采用"先用后还"模式,例如日常餐饮和交通出行,这类支出具有较强的现金流支撑能力。而低频大额消费如电子产品购置,更适合采用"先还后用"策略,通过分期付款降低单笔支出压力。值得注意的是,部分平台会根据消费场景自动调整额度授信,用户可通过分析消费数据优化场景匹配度,例如增加高频消费频次以触发额度扩容机制。
风险控制需贯穿额度使用全过程,避免陷入过度依赖信用工具的陷阱。建议建立还款能力评估模型,将月收入的30%设为安全还款线,超出部分需严格控制额度使用。同时要警惕平台算法对消费行为的诱导,避免因过度使用额度导致信用评分下降。当出现还款逾期时,系统会自动降低额度授信,此时应优先偿还高息债务,防止信用污点影响未来额度获取。
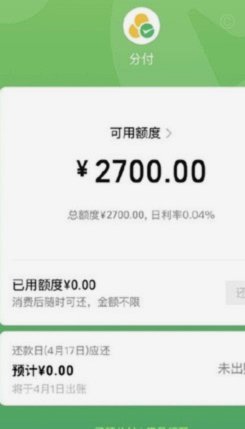
额度提升策略需建立在信用管理基础之上,而非单纯追求额度数值。用户可通过优化消费结构提升信用评分,例如增加优质消费类别占比,如教育、医疗等,这些类别往往具有更高的信用权重。同时要关注额度使用率指标,保持在60%以下能有效维持额度稳定。部分平台提供额度试用功能,用户可借此测试额度使用对信用评分的影响,但需注意试用期间的还款义务。
额度使用的终极目标是实现财务自由而非短期便利。建议建立消费-储蓄平衡机制,将额度使用纳入整体财务规划,例如通过额度支付部分生活成本后,将剩余资金投入理财账户。同时要警惕平台推出的"额度升级"营销,这些活动往往伴随更高的利率成本。真正有效的额度管理应建立在理性消费观念之上,通过工具辅助而非依赖工具本身。
相关文章
七步打造持续更新的内容创作生态
内容创作的迭代并非一蹴而就,它需要持续的评估、调整和实践。如果说内容创作是一场马拉松,那么“更新”就是维持体能和策略的关键。我长期观察并参与不同行业的创作实践,总结出七个切实可行的更新方法,它们并非孤...
微信分付拆分点差实现秒到账
微信分付的套利逻辑本质是资金时间价值的再分配。通过拆分支付节点与结算周期,用户可将原本需要等待T+1到账的资金转化为即时可用的流动性。这种操作依赖于支付系统对交易流的分层处理,例如将部分金额通过零钱通...
套现回收商家:违法风险解析
该问题本质上不是一个简单的法律二元判断,它更涉及到资金流转的真实性、交易的经济动机以及法律对“流通目的”的监管。从法律风险的角度切入,关键在于该交易的最终用途和呈现的“假交易”性质。当资金来源于非正常...
携程拿去花取现还款指南
携程拿去花取现,对于依赖平台消费信贷的用户来说,是一个绕不开的支付和还款问题。这套模式,本质上是“先消费后确认”的信用体系,它为用户提供了便捷的购物体验,也给平台带来了高效的资金收回机制。然而,当用户...
美团月付额度套现的博弈与成本
美团月付额度的套现逻辑本质上是用户行为与平台风控系统的博弈。平台通过动态调整额度实现资金沉淀,其核心在于平衡用户消费意愿与资金周转效率。当用户频繁触发额度上限时,系统会通过交易频次、金额波动、时间分布...
得物佳物分期额度使用全攻略
随着消费升级,越来越多的年轻人选择通过分期付款来满足自己的消费需求。在这种背景下,“得物”平台推出的“佳物分期”服务成为了一种流行的选择。用户在购买心仪商品时可以选择分月偿还的方式,这既缓解了当前资金...