鹿优选借4000到底能到手多少?
资金流转逻辑中的隐性成本结构
在借贷平台的资金流转体系中,4000元的借款金额往往需要经历多层成本扣除。平台通过手续费、利息计算方式以及资金池管理策略,形成独特的资金损耗模型。以鹿优选为例,其核心盈利模式依赖于资金周转率与服务费率的平衡。当用户申请4000元借款时,系统首先会扣除预设的手续费,该费用通常与借款期限和资金池流动性挂钩。随后进入利息计算阶段,平台会根据市场基准利率叠加风险溢价,形成最终的还款总额。值得注意的是,部分平台通过动态调整服务费率,使得实际到账金额与名义借款额之间存在显著差异。这种设计不仅影响用户直接收益,更在长期内塑造着借贷市场的价格体系。
手续费与利息的双重挤压
手续费和利息构成借贷成本的双重挤压机制。以鹿优选的典型费率结构为例,手续费通常在借款金额的1%-3%区间浮动,而日利率则可能达到0.05%-0.1%。当用户申请4000元借款时,首笔扣除的手续费可能在40-120元之间,随后每日产生的利息会以复利形式累积。这种设计使得实际到账金额远低于名义借款额,同时形成持续的资金消耗。更值得注意的是,部分平台通过设置最低还款额或提前还款手续费,进一步压缩用户的实际可用资金。这种成本结构不仅影响短期资金使用效率,更在长期塑造着用户的借贷行为模式。
资金池运作中的动态损耗
借贷平台的资金池运作机制对到账金额产生深远影响。以鹿优选为例,其资金池需要维持一定的流动性以应对突发的提现需求。当用户申请4000元借款时,系统会优先调用已有的资金池储备,但若储备不足,平台可能会通过银行间拆借或资金周转的方式获取资金。这种运作模式导致实际到账金额可能因资金池流动性状况而波动。此外,平台为维持资金池稳定,常会设置一定的资金占用成本,这部分成本最终会转化为用户的实际支出。这种动态调整机制使得4000元借款的到账金额并非固定数值,而是受平台资金运作策略的实时影响。
用户端的优化空间与风险边界
在现有成本结构下,用户仍存在一定的优化空间。通过选择不同的还款计划,用户可以调整手续费与利息的占比关系。例如,选择短期还款计划可能降低总利息支出,但会增加单笔手续费的占比。同时,用户需要注意平台的提前还款规则,避免因提前还款产生的额外手续费。更关键的是,要警惕平台在资金池运作中的风险传导机制,当平台遭遇流动性危机时,可能通过提高手续费或调整利率来转嫁风险。这种风险传导往往具有隐蔽性,需要用户具备一定的金融风险识别能力。在4000元借款的实际到账金额背后,隐藏着复杂的金融运作逻辑。
相关文章
花呗即时收款二维码助力商户高效运营
近年来,随着移动支付的普及与深化,“花呗秒到账二维码”应运而生,为商户提供了更为便捷的资金结算方案。这一功能基于支付宝平台,通过先进的技术手段实现了用户付款后即时到账的功能。对于商家而言,这意味着减少...
拿去花提现真相:平台陷阱与监管漏洞
“拿去花提现”的现象,如同在互联网金融领域的一声低鸣,引发了广泛的讨论和担忧。简单来说,它指的是平台承诺的提现时间远超实际情况,甚至长期无法兑现,而平台却对此缺乏明确解释或有效的补救措施。这并非个别平...
花呗使用技巧:优化账单管理与风险控制
花呗的使用本质是信用资源的调配,其核心价值在于通过分期工具实现资金流的优化。在消费场景中,应优先选择支持分期付款的商品类别,例如电子产品或高价服饰,这类消费往往具有较长的使用周期,分期支付能有效降低单...
透视分期乐套现贴吧:信用透支的代价与警示
分期乐套现贴吧作为一个集中的讨论平台,吸引了众多寻求快速资金周转的用户。在这里,各种与消费信贷产品相关的技巧和策略被广泛分享,虽然这些行为并不为官方认可,甚至可能涉及法律风险。参与者通过复杂的方法将借...
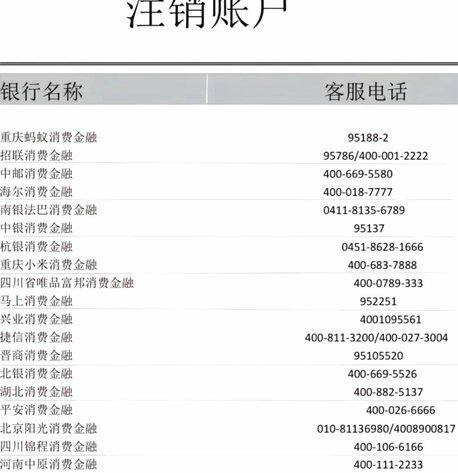
100家合规网贷平台服务热线大全
探讨“100个网贷平台电话”这一话题,首先要明确,在实际操作中,并不具备提供如此多数量平台的可行性。这是因为中国的监管政策严格限制了网络借贷行为,并要求所有相关机构必须获得相应的金融牌照才能开展业务。...
白条取现多久解冻?
白条取现后的额度恢复周期与平台风控策略密切相关。多数场景下,取现操作会触发临时额度冻结,具体时长取决于资金流向和还款周期。例如部分平台在用户完成取现后,会根据还款计划将额度冻结3-7个工作日,期间无法...