微信分付钱怎么取出来
微信分付作为腾讯金融生态中的新型信用支付工具,其资金提取机制与传统储蓄账户存在本质差异。用户在使用分付额度时需明确区分"消费"与"提现"的逻辑边界。分付额度本质上是基于用户信用评估的临时授信,而非可随时提取的储蓄账户。当用户通过分付完成支付后,资金流向已转化为商家账户,此时无法直接提取已消费的金额。若需获取资金,需通过分期还款或提前还款的方式,但该过程受制于平台风控策略与用户信用评分。
分付资金的流动性管理涉及多重维度的系统运算。腾讯金融团队通过大数据模型对用户的消费习惯、还款能力、资产状况等维度进行持续评估,动态调整授信额度。当用户申请提取资金时,系统会综合考量当前授信周期、历史还款记录、近期消费频次等因素,决定是否允许提现。值得注意的是,分付提现功能并非开放性服务,而是针对特定用户群体的定向开放,通常需要满足连续还款记录、信用评分达标等条件。
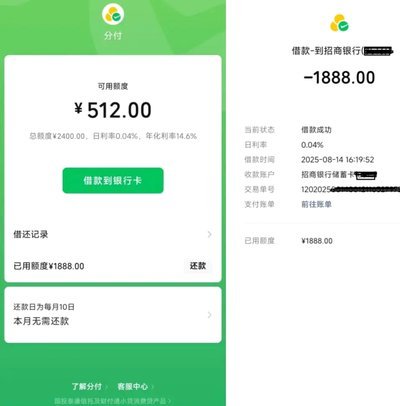
在实际操作层面,分付资金的提取需通过微信支付的账单管理界面完成。用户可登录微信支付,在"我的账单"中找到对应分付订单,选择"还款"或"提前还款"选项。此过程需绑定银行卡完成资金划转,且还款金额将直接影响后续授信额度的评估结果。值得注意的是,提前还款会产生一定的手续费,具体费率与用户信用等级挂钩,需在操作前仔细核对费用明细。
分付资金的提取本质上是信用额度的使用与偿还过程,而非传统意义上的资金提取。腾讯金融体系通过智能风控系统对用户的资金流动进行实时监控,确保资金使用符合风险控制要求。当用户频繁申请提现或出现异常交易行为时,系统可能触发风控机制,限制部分功能或调整授信额度。建议用户建立合理的资金规划,避免因过度依赖分付额度而影响个人信用记录。
相关文章
分付额度:灵活使用,轻松理财
在数字支付领域,分付作为一种新兴的金融产品,以其便捷性和灵活性吸引了众多用户的关注。如何有效利用分付额度,不仅关乎个人财务健康,也是提升生活质量的关键。首先,我们需要明确分付额度的本质——它是一种短期...
得物额度机制揭秘:动态调整背后的交易逻辑
额度机制在得物平台的运行中扮演着隐性规则的角色,其存在并非单纯的风控工具,而是平台生态中资源分配与行为引导的双重体现。当用户在交易过程中遭遇额度限制时,这种限制往往与账户活跃度、交易频率及资产规模形成...
商家码消失后,如何套现分付?
套现分付,作为一种早期数字货币生态下的模式,其核心在于利用平台上的“分红”收益进行加速复制,最终通过层层推广赚取差价。但“商家码”的驱动在逐渐被打破,市场环境也随之发生变化。没有商家码,套现分付的模式...
分期乐正规吗会上征信?
分期乐,作为众多借款服务平台中的一员,近年来逐渐走进了大众的视野。它主打的是消费金融领域的细分市场,为广大消费者提供了一种便捷灵活的资金解决方案,尤其受到年轻群体的喜爱。然而,“正规”二字始终是用户最...
花呗套现手续费多少?风险与真相全在这里!
套现花呗作为一种常见的非正规行为,涉及到的手续费和风险不容忽视。首先,需要明确的是,花呗本身并不提供任何形式的现金提取服务,其主要功能是为用户提供信用消费和分期付款。套现行为则是用户通过非法手段将花呗...
如何有效提升分期乐额度?
分期乐的额度调整机制本质上是平台对用户信用画像的动态评估过程。核心逻辑围绕用户行为数据展开,包括但不限于账单履约率、消费频率、品类多样性等指标。平台通过机器学习模型持续捕捉用户在APP内的操作轨迹,例...