得物月付高效套现策略解析
得物月付体系的底层逻辑建立在用户信用评估与消费行为数据的交叉验证上,其套现路径本质上是通过商品流转实现资金闭环。核心策略在于挖掘平台未充分开发的交易场景,例如利用新用户首单优惠券的杠杆效应,将月付额度转化为可流通的虚拟资产。当用户完成首单支付后,系统会根据消费频次与支付稳定性生成动态信用评分,此时通过高频次小额交易可持续激活信用额度,形成稳定的资金周转链路。
套现效率的关键在于商品的流动性设计,选择具备强变现能力的商品组合能显著降低资金沉淀风险。例如将高溢价潮玩与低溢价球鞋进行交叉持有,通过分批释放月付额度实现资金分段回笼。同时需注意平台风控模型对交易频率的敏感度,建议采用阶梯式释放策略,将单日交易量控制在系统阈值的70%以内,避免触发异常交易监控。
实际操作中需构建多维度的数据反馈机制,通过分析历史交易数据中的资金周转周期,优化月付额度的释放节奏。当发现某类商品的变现周期超出预期时,可调整商品组合结构,引入具备更高流通性的品类。同时建立动态风险评估模型,实时监测账户的信用评分变化趋势,确保在资金回笼与信用积累之间取得平衡。
相关文章
花呗即时收款二维码助力商户高效运营
近年来,随着移动支付的普及与深化,“花呗秒到账二维码”应运而生,为商户提供了更为便捷的资金结算方案。这一功能基于支付宝平台,通过先进的技术手段实现了用户付款后即时到账的功能。对于商家而言,这意味着减少...
拿去花取现避雷指南:三大坑道ɹ避开
在当今快速发展的金融科技环境中,各种线上支付平台和贷款应用层出不穷,极大地便利了人们的日常生活。然而,这些便利的背后也隐藏着不少风险,尤其是在使用诸如“拿去花”这样的贷款应用进行提现时,需要格外谨慎。...
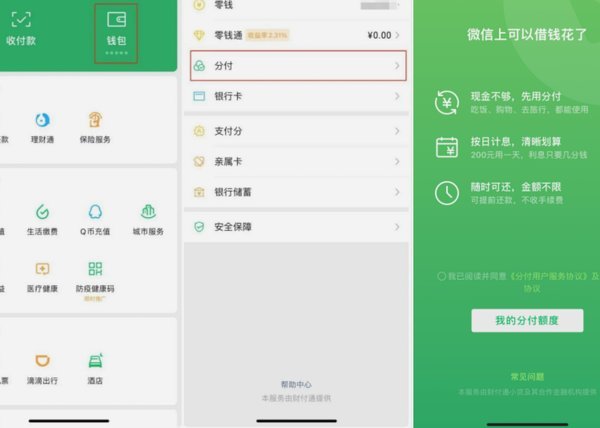
微信分付拆分点差实现秒到账
微信分付的套利逻辑本质是资金时间价值的再分配。通过拆分支付节点与结算周期,用户可将原本需要等待T+1到账的资金转化为即时可用的流动性。这种操作依赖于支付系统对交易流的分层处理,例如将部分金额通过零钱通...
花呗:正规借贷背后的数字生态
花呗的崛起,以及围绕“花呗是正规的借贷平台”的讨论,远不止是简单的消费者支付工具升级。要理解花呗的合法性,首先需要跳脱出传统金融机构的概念,将视角投向蚂蚁集团构建的数字生态系统。花呗并非单一的“借贷平...
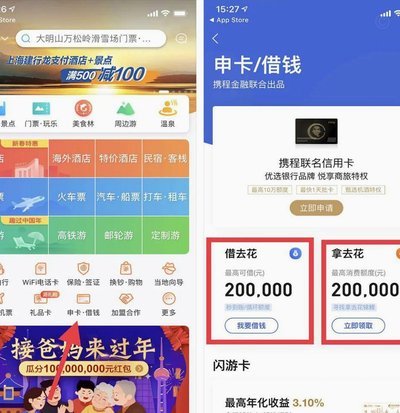
携程拿去花取现还款指南
携程拿去花取现,对于依赖平台消费信贷的用户来说,是一个绕不开的支付和还款问题。这套模式,本质上是“先消费后确认”的信用体系,它为用户提供了便捷的购物体验,也给平台带来了高效的资金收回机制。然而,当用户...
分付取现秒到,多久能到账?
“分付取现秒到,出来多久到账”这个问题,并非单纯的支付流程疑问,它触及了金融科技的底层逻辑以及用户体验的精细化管理。初看之下,秒到似乎预示着资金立刻流动,但实际情况远比这复杂。分付取现的核心在于利用区...