分期乐额度怎么提升?看完这篇就够了
获取任何平台的信用额度,其核心逻辑永远不是“诀窍”,而是构建一套持续、稳定的“风险可控证明体系”。信用额度本质上是平台对你未来偿债能力的数学评估,而你所有的操作行为,从支付周期到消费习惯,都在为这个模型输送数据。想深入了解如何提升这块“肌肉”,首先必须转变思维:不能将额度视为一次性的奖励,而要将其视作一个需要持续维护和优化的信用资产。提升额度,就是在系统底层构建高信赖度的行为画像,让平台相信,你的资金流出和回流模式是可预测、可负担且极度可靠的。这要求用户群体具备高度的自律性,并能主动参与到平台的信用生态循环中,而不是仅仅当作一个购买渠道来使用。
用户提升信用权重,绝不仅仅停留在“按时还款”这种基础动作上。更高级的玩法在于优化你的“行为数据流”。平台算法关注的,是交易的规律性和模式的单一性。如果你能在一个周期内,在不同的产品类别、不同交易规模上,保持极高频率的准时还款,并逐步扩大你的使用范围,系统会倾向于将其解读为“风险分散、支付能力稳定、消费需求正向增长”的信号。此外,保持账户的活跃度和信息更新的完整性至关重要。定期完成平台要求的身份复审、绑定高质量的银行流水验证,甚至参与一些具有小额资金周转性质的微交易,都在为你的线上“信用简历”添砖加瓦,使其更立体、更可信。
进一步说,提升额度的系统性,需要将个人信用管理提升到“多源交叉验证”的高度。仅仅依赖分期乐内部的交易记录是远远不够的,成熟的信用模型必然会进行多维度的交叉比对。因此,用户必须有意识地维护和优化其他主流金融平台的信用评分,保持稳定的征信记录是基石。当平台能够从第三方维度的硬性数据(如稳定的薪资流水、优质的银行卡使用记录)找到印证,再结合你自身在分期乐平台内展示的“软性可靠性”,两者叠加的权重将远超单一维度的贡献。这相当于你为自己打造了一个无法被单一黑箱模型轻易破解的、坚固的信用护城河。
最后,真正达到高手层次的额度管理,重在“利用的艺术”和“偿还的纪律”。不能只是盲目追求高额度,那只会让信用模型误判你为“高风险、高消费需求”。正确的策略是,在现有额度范围内,执行“梯度消耗、平滑周转”的循环。这意味着,每次消费后,不要等到截止日期前夕才偿还,而要在周期的早期阶段进行小额、主动的补缴或还款,这在数据流中会生成一个“高度主动、无遗漏”的还款画像。每一次主动、过早的归零,都是在向平台发送最强烈的信号:你的资金来源稳定,还款能力超出平台预期,从而成功地触发系统对额度上限的重新上调和优化。
相关文章
专用设备能破解风控吗?深度解析技术壁垒
花呗作为阿里巴巴生态内的信用支付工具,其风控体系已形成多维度的防御矩阵。从技术架构看,系统通过设备指纹识别、IP地址追踪、行为轨迹建模等手段,构建起动态监测网络。任何试图通过物理设备或软件工具绕过风控...
分期乐资金回收机制
分期乐的回收路径本质上是资金流转的闭环设计,其核心逻辑在于通过消费分期形成的债权债务关系实现资金回笼。用户在完成分期消费后,平台会依据合同约定将资金划转至商户账户,形成初始资金池。当用户按期偿还本金及...
如何轻松申请?
近日,拍拍用借款功能再次引起了广泛关注。这一消息的传出预示着金融产品和服务正在不断丰富和优化,以更好地满足用户的需求。在众多信息中,“拍拍用借款入口在哪里”成为了许多用户的疑问焦点。 首先,我们需要...
花呗套现手续费多少?风险与真相全在这里!
套现花呗作为一种常见的非正规行为,涉及到的手续费和风险不容忽视。首先,需要明确的是,花呗本身并不提供任何形式的现金提取服务,其主要功能是为用户提供信用消费和分期付款。套现行为则是用户通过非法手段将花呗...
便利卡包里的钱为何不动了?
沉淀在“便利卡包”内的备用金,其价值远超其账面数字本身。它本质上代表了一种待激活的流体资金,反映了消费者在日常支付流程中的行为惯性与系统留存机制的叠加。我们不能将这些闲置资金视为简单的余额,而应将其理...
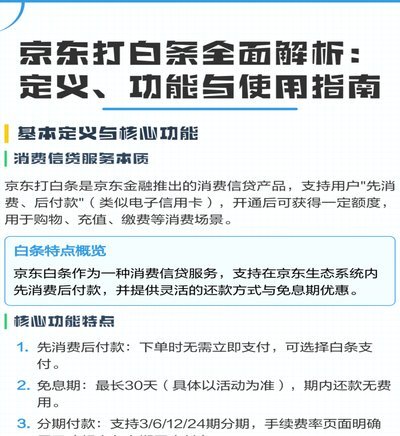
京东白条秒到账技巧
要实现京东白条“秒到”的效果,首先要了解京东白条的本质。京东白条是一种信用支付工具,用户在京东平台购物时可以选择“白条”支付,享受“先消费后付款”的服务。白条的秒到,实际上是指用户申请白条额度后,资金...