网贷生态:风险与机遇并存
网贷平台的生态正在经历从野蛮生长到精细化运营的转型,其底层逻辑已从流量争夺转向风险控制与用户价值深耕。消费贷类产品通过大数据风控模型实现千人千面的授信策略,部分平台将用户行为数据与征信体系打通,形成动态信用评估体系。这种技术驱动的风控模式使年化利率突破15%的平台逐渐减少,但部分中小平台仍存在过度授信风险,需警惕其隐性利率陷阱。
供应链金融平台通过产业数据穿透实现融资场景化,将核心企业信用向上下游延伸。这类平台往往依托真实贸易背景,通过物联网设备采集的物流数据验证交易真实性,形成闭环风控体系。但需注意部分平台利用数据孤岛进行虚假交易包装,导致资金空转风险。监管层对这类平台的穿透式监管正在加强,要求其披露底层资产的真实性与流动性。
信用贷平台的用户画像技术已进入精细化运营阶段,通过社交数据、消费轨迹等多维度构建用户信用图谱。部分平台引入AI算法进行反欺诈识别,将逾期率控制在行业平均水平以下。但需警惕部分平台利用算法黑箱进行数据歧视,导致用户被错误归类为高风险群体。监管政策正推动平台建立算法可解释性机制,确保信用评估的公平性。
行业洗牌后存留的平台多采用混合运营模式,既提供基础信贷服务又布局财富管理业务。这类平台通过资产证券化实现资金端与资产端的动态匹配,但需关注其底层资产的流动性风险。部分平台将资金池与第三方机构对接,虽提升资金使用效率,却可能引发跨机构风险传导。监管层正通过穿透式监管要求平台披露资金流向,防范系统性风险。
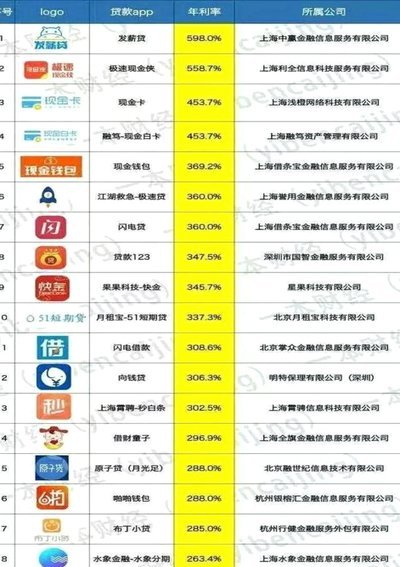
用户在选择平台时应关注其合规资质与信息披露透明度,优先选择接入央行征信系统的机构。警惕承诺保本保息的平台,此类机构往往存在违规揽存行为。同时注意合同条款中的隐藏费用与提前还款罚则,避免因信息不对称导致的权益损失。行业正在向合规化、透明化方向演进,但用户仍需保持审慎态度。
相关文章
专用设备能破解风控吗?深度解析技术壁垒
花呗作为阿里巴巴生态内的信用支付工具,其风控体系已形成多维度的防御矩阵。从技术架构看,系统通过设备指纹识别、IP地址追踪、行为轨迹建模等手段,构建起动态监测网络。任何试图通过物理设备或软件工具绕过风控...
为何借不到钱?背后真相
“借不出来钱”背后,常常并非单纯的信用问题,而是对个人财务状况、风险承受能力以及社会信用体系的深刻反映。这种现象的根源,往往在于人们对自身财务状况的低估,以及对未来收入来源的不确定性。许多人将贷款视为...
得物现金账户提现:一文读懂提现全过程
得物现金账户的提现机制,远比许多用户想象的复杂且充满细致的考量。本质上,得物并未直接提供“现金”的提现。其现金账户,实际上是一个基于支付宝的虚拟余额账户,所有通过得物平台消费所得的资金,最终汇入用户的...
拼多多账户被冻结如何解冻自救指南
拼多多套现被冻结的实质是平台风控机制对异常交易行为的主动拦截。平台通过大数据分析用户行为轨迹,当发现高频小额交易、跨地域收货、异常退款等特征时,系统会触发风控阈值。这种机制本质是平台在平衡商业利益与合...
分期乐取现利弊全解析
分期乐取现服务自推出以来,迅速受到了众多消费者的青睐。这种以信用为基础的金融服务模式,不仅为用户提供了便捷的资金周转渠道,也在一定程度上促进了消费市场的活跃度。然而,在享受其带来的便利的同时,消费者也...
便荔卡包电话功能:高效协作新选择
便利贴卡包作为一种高效的办公与生活工具,在现代社会中扮演着越来越重要的角色。而“便荔卡包是什么平台电话”这一问题,实际上是在探讨便利贴卡包如何与电话沟通功能相结合,提升协作与工作效率。 从技术发展角...