花呗套线:揭秘额度突破的黑科技
花呗套线的本质是通过技术手段绕过平台风控规则,实现额度突破或规则漏洞利用。这种操作往往依赖于对系统逻辑的深度理解,例如通过多账号分摊消费压力、拆分交易频次或制造虚假消费场景。其核心逻辑在于利用平台算法的盲区,将原本受限的额度转化为可支配的可用资金。值得注意的是,这种行为并非简单的额度放大,而是涉及复杂的资金流转链条,需要精准控制每个环节的变量参数。
技术实现层面,套线通常需要构建多层级的账户矩阵,通过不同账号间的资金调配完成额度转移。例如利用亲情卡、共享账户或第三方支付工具搭建中转站,将资金在多个账户间循环转移。这种操作对时间窗口和交易频率有极高要求,需在系统风控的检测阈值边缘反复试探。部分案例中甚至会引入区块链技术进行资金混洗,以规避交易痕迹的追踪。
平台风控体系对此类行为的识别已形成多维度防御机制。除传统的行为分析模型外,最新系统开始引入图神经网络技术,通过构建用户关系图谱识别异常资金流动。同时,基于联邦学习的模型能够跨账户分析消费模式,即使单个账户行为看似正常,整体网络仍可能被判定为高风险。这种技术升级使得套线操作的生存空间被持续压缩。
套线行为对金融生态产生的影响远超表面的额度突破。它可能引发信用资源的错配,导致真实消费需求被挤压。更严重的是,这种灰色操作会侵蚀平台信用评估体系的准确性,使得正常用户因系统误判而遭受额度限制。从宏观角度看,套线行为本质上是对信用经济规则的破坏,可能加速金融系统的信任危机。
对于普通用户而言,套线操作往往伴随着隐性风险。部分套线工具会要求绑定银行卡信息,存在资金被盗刷的可能性。此外,一旦被平台标记为高风险账户,不仅个人信用受损,还可能波及关联账户。更值得警惕的是,套线行为可能成为金融诈骗的温床,部分不法分子借此实施资金盗取或信息泄露等犯罪活动。
相关文章
白条提现借款方法及注意事项
白条,即信用卡的消费分期功能,最初设计是为了方便消费者的资金周转和分期支付,但对于需要紧急资金的用户来说,可能也成为一种“变相借款”渠道。理解“白条怎么借钱出来如何提现方法”的核心在于,白条本身并非贷...
微信分付拆分点差实现秒到账
微信分付的套利逻辑本质是资金时间价值的再分配。通过拆分支付节点与结算周期,用户可将原本需要等待T+1到账的资金转化为即时可用的流动性。这种操作依赖于支付系统对交易流的分层处理,例如将部分金额通过零钱通...
 ">
">
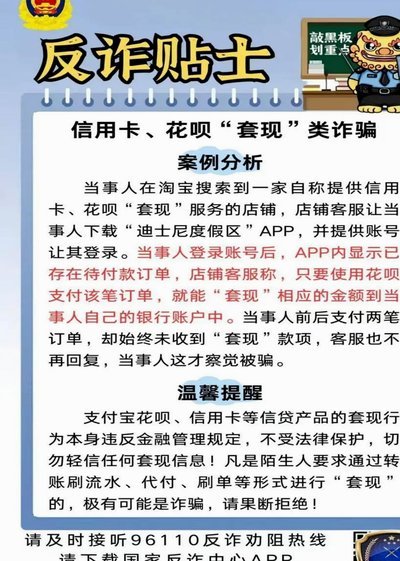
套花呗的本质是利用系统漏洞或技术手段突破平台风控规则,通过非授权方式获取超出正常额度的信用额度。这种行为通常涉及多层操作,例如通过虚拟身份注册多个账户,借助第三方工具模拟消费场景,或利用不同平台间的规...
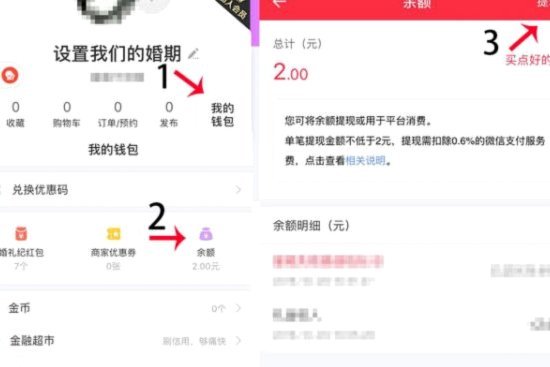
得物余额如何提现
得物平台的余额机制,以及如何将其转化为实际资金,是许多用户在享受其便捷购物体验时遇到的一个常见问题。实际上,得物余额并非纯粹的“虚拟货币”,而是一种积分体系,其核心价值在于积累购物奖励和参与活动带来的...
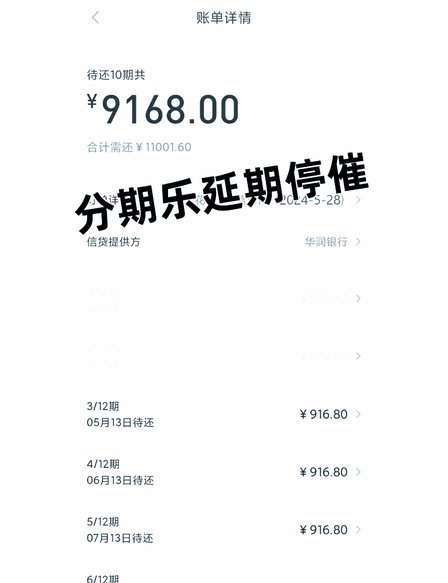
分期乐延期申请指南
面对消费压力,分期乐成为许多消费者的便捷选择。然而,在特定情况下,消费者可能需要调整还款计划,即办理延期支付。首先,了解分期乐的延期政策至关重要。通常,当用户遇到突发情况或经济困难时,可以通过官方客服...
美团月付提现手续费详解
近年来,随着互联网金融的快速发展,各类消费信贷产品层出不穷。美团月付作为一款备受关注的信用支付工具,在为用户提供便利的同时,也伴随着一定的费用结构。本文将深入探讨美团月付提现手续费这一话题,分析其收费...