得物提现流程解析:安全与合规全指南
得物平台的提现机制本质上是数字资产转化为现实货币的桥梁,其核心逻辑依赖于资金托管与风控体系的双重保障。用户在完成交易后获得的虚拟货币,需通过平台设定的提现规则转化为银行账户资金。这一过程涉及多层验证,包括实名认证状态、交易流水合规性以及反洗钱策略的匹配。平台通过动态风控模型评估用户风险等级,不同等级对应差异化的提现额度与审核周期,这种设计既保障了资金安全,也避免了过度限制用户权益。
提现路径的优化往往反映平台对用户行为的深度洞察。得物通过数据埋点分析用户提现频次与金额分布,据此调整提现通道的开放策略。例如针对高频小额提现用户,平台可能开放即时到账通道,而对大额提现则引入人工复核环节。这种分层处理方式在提升资金流转效率的同时,有效平衡了风险控制需求。值得注意的是,提现速度与用户账户的活跃度、交易历史存在强相关性,平台通过算法持续优化这一关联模型。
资金流转的底层逻辑隐藏着复杂的合规考量。得物需在满足监管要求与用户体验之间寻找平衡点,例如设置提现手续费率时,既要覆盖运营成本,又要避免侵蚀用户收益。平台通过多维度数据测算最优费率结构,同时引入动态调整机制应对市场波动。这种精细化运营策略使得提现功能既具备商业可持续性,又能维持用户粘性。值得注意的是,提现功能的迭代往往伴随支付方式的创新,如支持第三方支付平台的无缝对接。
用户在操作过程中可能遭遇的异常情况,实质上是系统风控策略的实时响应。当检测到异常提现行为时,平台会启动多因子验证流程,包括人脸识别、设备指纹识别等技术手段。这种主动防御机制虽可能延长提现时间,但有效遏制了资金滥用风险。得物通过建立异常行为数据库,持续优化识别算法,使得风险拦截与用户体验之间的权衡更加精准。这种动态平衡能力,直接决定了平台在数字金融领域的竞争力。
相关文章
白条:信用消费的新引擎
白条作为消费金融领域的创新产物,其本质是将信用评估体系嵌入日常消费场景的产物。通过整合用户在电商、出行、生活服务等场景的消费数据,白条构建了动态的信用画像系统。这种数据驱动的信用评估模式,打破了传统信...
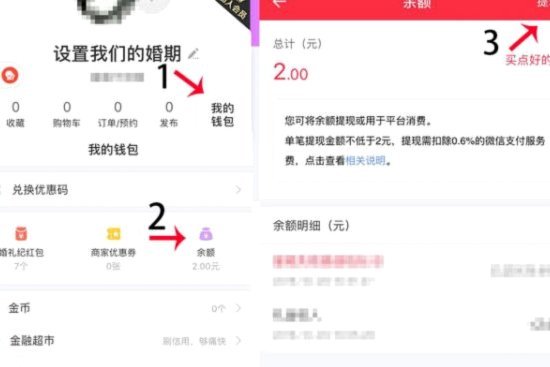
得物余额如何提现
得物平台的余额机制,以及如何将其转化为实际资金,是许多用户在享受其便捷购物体验时遇到的一个常见问题。实际上,得物余额并非纯粹的“虚拟货币”,而是一种积分体系,其核心价值在于积累购物奖励和参与活动带来的...
得物佳物分期额度使用全攻略
随着消费升级,越来越多的年轻人选择通过分期付款来满足自己的消费需求。在这种背景下,“得物”平台推出的“佳物分期”服务成为了一种流行的选择。用户在购买心仪商品时可以选择分月偿还的方式,这既缓解了当前资金...
抖音内容变现的合规方式
抖音平台凭借其丰富的内容生态和庞大的用户基数,已经成为许多创作者获取收益的重要渠道。然而,在众多变现方式中,“套现”一词往往引起争议,因为它通常与灰色或非法行为挂钩。如何在合法合规的前提下实现高效套现...
如何让“白条秒到”轻松成功?揭秘信用额度的背后博弈
**白条秒到背后的信用博弈:速度与风险的平衡** 在消费主义盛行的时代,信用工具的便捷性成为现代人追求效率的缩影。蚂蚁借呗“白条秒到”的功能,表面上是一次技术与金融的完美结合,实则是一场关于信用额...
分期乐1000购物额度获取技巧
### 分期乐1000购物额度获取与使用策略 对于想要利用分期乐1000购物额度的用户来说,了解如何高效地套取并合理使用这些额度至关重要。首先,分期乐平台通过提供多样化的信用评估方式来增加用户的购物...