网贷平台评测:别信“排行”
网贷平台的“排行”本身就是一个极具误导性的概念,它试图用单一的量化指标来概括极其复杂和多变的用户资金风险。真正的分析绝非简单的星级评定或收益对比,而是对平台底层生态构建、风险隔离机制和法律合规性进行立体解构。一个成熟的评估体系,首先要抛弃“头部效应”的幻想,将焦点转移到平台在特定风险事件(如大规模逾期、技术系统崩溃或政策突变)下的生存韧性。这要求我们从平台声誉、历史违约率的透明披露,以及其后台数据模型的健壮性入手,这些指标远比任何浮夸的利率数字更具参考价值。
核心的评判维度必须深入到风控模型的底层逻辑层面。优质的线上借贷平台不会仅仅依赖用户的信用评分,而是构建一套多维度的、结合行为数据和外部经济指标的动态风险评估模型。关键在于其模型迭代的速度和适应性,尤其是在经济周期波动或行业监管规则发生剧变时,平台能否迅速调整风控参数,防止风险的黑箱化。我们更应关注平台是否能够提供清晰的、可追溯的风险参数说明,而非仅仅展示最终的、拟合的利率。缺乏透明度,无论平台表面运营多么庞大,都难以跨越专业风险审核的门槛。
除了技术和风控模型,法律合规性构成了决定平台生命周期的第一道护城河。一个真正稳健的平台,其运营模式必须紧密咬合在最新的金融监管框架之内,任何游离于监管空白地带的盈利模式都预示着极高的法律和系统性风险。评估一个平台的专业性,实质上是在检验它是否能够将风险从“产品设计”层面,迁移到“合规运营”和“金融科技治理”层面。这意味着平台必须持续投入资源,建立符合国家监管要求的资金流向记录系统,并接受第三方机构的定期审计,这是构建长期信任的硬指标。
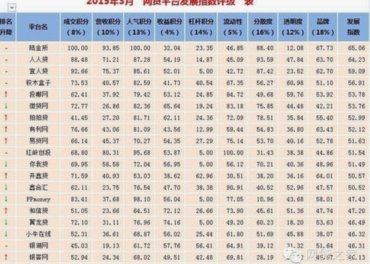
此外,我们必须审视其产品生态的多元化和生命周期管理能力。如果一个平台所有的营收都高度依赖单一的、高周转率的短期借贷产品,那么其抗风险能力将非常脆弱。专业的平台会展现出多层次的金融产品线,例如,除了纯粹的消费贷,还应结合供应链金融、企业存贷周转等更为稳健的商业模式。这种生态的构建,不仅是拓宽了用户触达范围,更分散了其单一风险敞口。只有结构健康、产品多元、且业务横跨初创企业到成熟工业的平台,才能被视为具备长期可持续发展的韧性主体。
总而言之,试图通过“排行”这种线性思维来为网贷平台定性,本质上是一种简化模型的陷阱。真正的评估工作,要求专业参与者具备极强的系统思维,将信用评级、监管合规、技术透明度和生态抗风险性视为一个并列的、缺一不可的矩阵结构。对于终端用户而言,应建立一套自我审核的流程:始终追问平台的底层风控依据、法律风险的隔离机制,以及其商业模式能否在系统性压力下保持持续的可解释性和透明度。任何无法提供清晰、可验证底层逻辑的“高排名”,都应被视为最大的风险信号。
相关文章
携程拿去花如何违规套现被打击
携程拿去花是一种专为旅行预订设计的信用产品,它让用户可以在不立即支付的情况下预定酒店和机票。然而,一些用户试图利用这种方式进行所谓的“套现”操作,即通过虚构旅行计划来获取现金或其他形式的利益。这种行为...
拿去花套现商家微信合法吗?
近年来,随着金融科技的快速发展,“拿去花”等消费金融产品逐渐走进了大众的生活。然而,关于这类产品的套现行为是否合法的问题却引发了广泛讨论,特别是在商家微信平台上的操作更是成为了热议话题。本文将从法律角...
微信提现费:隐藏的定价规则
微信分付提现手续费的本质是平台对资金流转的定价策略,其费率设计往往与账户活跃度、提现频次及资金流向存在隐性关联。部分用户反馈在特定时段提现时遭遇阶梯式费率,例如凌晨时段提现费率较日间高出1-2个百分点...
分期乐现在用不了了吗
近期部分用户反馈分期乐平台出现访问异常或功能受限的情况,这一现象背后折射出多重因素交织的复杂图景。从技术架构层面观察,分期乐作为互联网金融产品,其服务稳定性高度依赖后台服务器的负载能力与分布式系统的容...
如何让“白条秒到”轻松成功?揭秘信用额度的背后博弈
**白条秒到背后的信用博弈:速度与风险的平衡** 在消费主义盛行的时代,信用工具的便捷性成为现代人追求效率的缩影。蚂蚁借呗“白条秒到”的功能,表面上是一次技术与金融的完美结合,实则是一场关于信用额...
得物佳物分期额度不足怎么办?
### 得物佳物分期额度不够怎么办?信用策略与解决方案深度解析 得物佳物作为年轻人偏爱的消费平台,分期功能一度被视为解决短期资金压力的利器。然而,许多用户在申请分期时遇到额度不足的问题,这背后隐藏着...