花呗套现手续费怎么算
花呗套现的手续费结构呈现多维度特征,核心费率区间通常维持在0.6%-1.5%之间,但实际成本受渠道差异影响显著。第三方支付平台与银行渠道的费率存在明显梯度,前者常以0.8%起跳,后者可能突破1.2%。值得注意的是,部分平台会通过分润机制将手续费拆解为多个隐性成本,例如资金周转率每提升1个百分点,实际支付成本可能增加0.15%。这种动态费率模型使得套现成本呈现非线性增长特征,尤其在高频操作场景中,边际成本会快速攀升。
操作流程中的费用细节往往被忽视,部分平台会在用户协议中设置浮动费率条款,例如当单日套现金额超过5000元时,费率将自动上浮至1.2%。这种阶梯式收费策略实质上是平台对风险敞口的动态定价,其背后反映的是资金流动性成本与信用风险溢价的双重考量。用户若选择通过聚合支付工具进行套现,还需额外承担0.3%-0.5%的通道服务费,这种复合型费率体系使得整体成本较直接套现高出15%-20%。
隐性成本对套现行为的影响远超表面费率。当用户通过第三方平台进行套现时,资金到账时间通常比官方渠道延长24-48小时,这种时间差会引发额外的资金占用成本。若套现金额超过10万元,平台可能启动风控机制,导致资金冻结或费率倍增。更隐蔽的成本体现在征信层面,频繁套现行为可能被系统标记为异常交易,进而影响用户信用评分,这种信用损耗的长期成本往往远超直接手续费支出。
手续费与风险收益的平衡关系构成套现决策的核心矛盾。当套现金额达到5000元时,手续费成本已占资金成本的1.5%,但此时用户可能面临资金链断裂风险。若套现规模突破20万元,平台可能启动反欺诈机制,导致资金冻结概率提升至30%。这种风险溢价与手续费的叠加效应,使得套现行为的实际成本可能突破2.5%的阈值。用户需在短期资金需求与长期信用代价之间进行权衡,这种博弈关系决定了套现行为的经济合理性边界。
套现行为的财务实质本质是资金时间价值的再分配。当用户通过花呗套现获得资金时,实际上是在用未来还款义务换取当前现金流,这种隐性融资成本往往被低估。若套现资金用于高息贷款再投资,其综合成本可能突破8%。更值得关注的是,当套现行为被系统识别为异常时,可能触发信用额度下调或冻结,这种信用资产的贬值成本远超手续费支出。因此,套现行为的经济实质是将短期资金成本转化为长期信用风险,这种转化机制决定了其不可持续性。
相关文章
微信分付:合理用法与风险提示
微信分付是一种信用支付服务,允许用户分期还款,享受免息期。然而,在金融活动中,“套现”的行为通常指的是违反规定或法律的不正当手段获取现金的行为。若提到将微信分付中的资金用于非正规渠道,这实际上是违规操...
羊小咩便荔卡攻略全攻略
近年来,随着短视频平台的迅速发展,“羊小咩便荔卡”作为一种互动方式,在众多用户中引起了极大兴趣。所谓“便荔卡”,实际上是一种通过参与互动、完成指定任务来获取的奖励机制,旨在增加用户的参与度和黏性。...
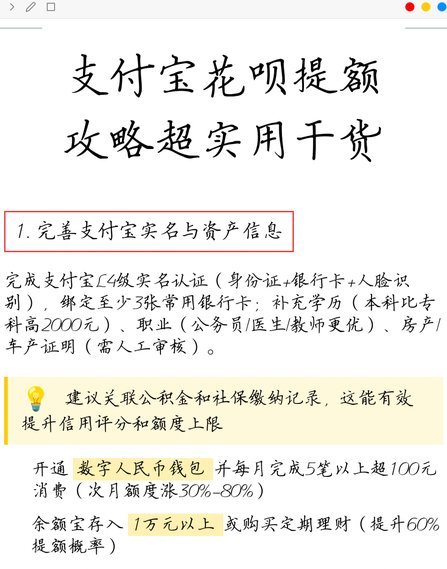
揭秘:支付宝2020年花呗套现真相
2020年以来,花呗的崛起并非偶然,而是支付宝生态系统战略的集中爆发。要谈“最简单的方法”,并非指单纯的刷单或寻找漏洞,而是审视其核心运作模式,并利用其设计合理性达到便捷的目的。当年,花呗“借口花”的...
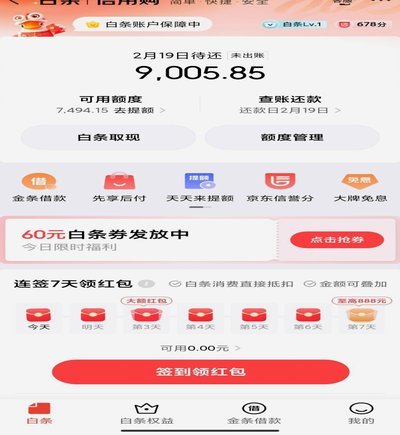
白条取现秒到账,风险需警惕
“白条取现出来秒到”看似简短的描述,却暗藏着复杂的金融生态和社会效应。在这个数字化的时代,消费信用已经成为一种普遍存在的方式,而白条作为便捷获取资金的手段,吸引了大量用户。秒到的特点使得借款过程更加快...
京东白条提现:轻松几步搞定
近年来,京东白条作为一种创新的消费金融工具,在中国消费者中越来越受欢迎。它允许用户先享受购物乐趣再支付款项,极大地缓解了消费者的购买压力。本文将深入探讨如何简单有效地从京东白条提现。 首先,确保你已...
如何有效提升分期乐额度?
分期乐的额度调整机制本质上是平台对用户信用画像的动态评估过程。核心逻辑围绕用户行为数据展开,包括但不限于账单履约率、消费频率、品类多样性等指标。平台通过机器学习模型持续捕捉用户在APP内的操作轨迹,例...