便民卡利息解析:普惠金融新路径
便民卡作为一种新兴的金融产品,近年来在市场中逐渐崭露头角。其核心功能是为持卡人提供小额信贷服务,同时兼具信用积累、消费优惠等功能。与传统信用卡相比,便民卡的利息计算方式更加灵活,但其本质仍属于消费信贷范畴。本文将从产品特点、利率设计、风险管理等维度,深入分析便民卡的利息问题,揭示其在普惠金融中的独特价值。
从产品设计角度来看,便民卡的利息结构呈现出明显的普惠性特征。首先,其授信额度通常在1000元至5万元之间,适合小额资金需求的用户群体。其次,便民卡的利率水平相对较低,部分产品甚至提供免息或低息优惠政策,旨在降低用户的融资成本。这种设计理念体现了金融机构对普惠金融的响应,同时也反映了市场对小额信贷需求的深刻洞察。
在利率考量方面,便民卡的利息设计需要兼顾银行的收益目标与客户的接受度。一方面,银行通过科学的利率定价策略,确保产品的盈利能力;另一方面,过高的利率可能会导致用户流失,影响产品的市场接受度。因此,利率的制定需要充分考虑市场环境、风险水平以及客户资质等多重因素。在实践中,银行通常会根据用户的信用评分、还款能力等因素,动态调整利率水平。
风险管理是便民卡利息设计中的另一个重要维度。由于便民卡的目标客户群体通常信用记录有限,银行需要通过严格的风险评估机制来控制不良贷款率。这包括对用户的收入稳定性、负债情况以及消费习惯等进行综合评估。同时,银行还会通过大数据技术对用户的信用行为进行实时监控,及时发现和预警潜在风险。这种精细化的管理方式,不仅保障了资金的安全性,也为用户提供了更加可靠的金融服务。
展望未来,便民卡的利息设计将更加注重科技赋能与用户体验的结合。一方面,随着金融科技的不断进步,银行可以通过大数据、人工智能等技术手段,实现对用户信用风险的精准评估,从而优化利率定价策略。另一方面,便民卡的功能将进一步多元化,例如与生活缴费、公共交通等场景深度融合,提升产品的综合服务价值。这种创新不仅能够吸引更多用户,还能为银行创造新的利润增长点。
总之,便民卡的利息问题是一个复杂而富有挑战性的课题。它既关系到银行的经营效益,也影响到用户的使用体验。在普惠金融的大背景下,金融机构需要在利率设计、风险管理等方面进行持续创新,以更好地满足市场需求,推动金融产品向着更加智能化、个性化方向发展。
相关文章
深圳地铁或陷停运危机?
深圳地铁,这座连接城市脉络的钢铁血管,可能面临着停运的严峻考验。这个消息如同晴天霹雳,震动着这座高速发展的城市。人们不禁思考,一个繁华都市的核心交通 arteries,为何会陷入如此困境? 或许我们...
花呗使用技巧:优化账单管理与风险控制
花呗的使用本质是信用资源的调配,其核心价值在于通过分期工具实现资金流的优化。在消费场景中,应优先选择支持分期付款的商品类别,例如电子产品或高价服饰,这类消费往往具有较长的使用周期,分期支付能有效降低单...
分期乐延期申请指南
面对消费压力,分期乐成为许多消费者的便捷选择。然而,在特定情况下,消费者可能需要调整还款计划,即办理延期支付。首先,了解分期乐的延期政策至关重要。通常,当用户遇到突发情况或经济困难时,可以通过官方客服...
二维码套现被严打账户遭冻结
商户二维码套现被冻结的现象,本质上是支付系统风控机制对异常交易模式的精准打击。当商户通过二维码接收非实体消费的高频小额支付时,系统会捕捉到交易频率与商户实际经营规模的显著偏差。这种数据异常触发了多层风...
鹿优选:先享后用额度,体验优先,赚钱也很简单,轻松兑换!
鹿优选的“先享后用”额度机制,巧妙地平衡了用户体验与平台运营需求。这种模式下,用户在注册、邀请好友等活动中获得一定额度,并非立刻可用,而是先行体验商家提供的产品和服务,之后再根据实际需求进行提现。理解...
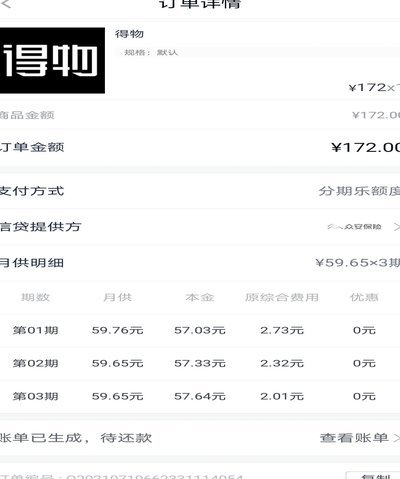
得物分期提现:规则、流程与技巧
得物分期提现的核心逻辑在于用户信用资产的动态转化。平台通过算法模型对用户的消费行为、还款记录、账户活跃度等维度进行实时评估,将分期额度转化为可提现的现金资产。这一过程并非简单的资金划转,而是依托于用户...