揭秘资金套现背后的多节点分流网络
“分付套现渠道”这一现象,其核心并非单纯的资金流动,而是一种复杂的、高度风险且往往与非法活动交织的生态系统。传统意义上的套现,即利用他人资金进行投资或消费,本身就存在着巨大的风险,尤其是在缺乏透明度和监管的情况下。而“分付”的介入,则将这种风险指数级提升。这种模式的核心在于,资金并非直接从A转到B,而是经过多个“分付”节点,每个节点都可能涉及虚假交易、身份伪造、甚至洗钱等行为。这些节点往往是技术层面的,例如P2P平台、加密货币交易所、第三方支付服务商,甚至是设立在避税天堂的公司。更重要的是,每个分付节点都可能不具备合规资质,其运营者本身可能具有不良的意图。这种多层级的复杂性使得追踪资金流向、核查交易合法性变得异常困难,也为相关犯罪活动提供了便利。我们必须认识到,看似简单的“分付”,背后往往隐藏着极其复杂的金融犯罪网络。
这种模式的兴起与当前全球金融监管的松动、以及新兴技术的快速发展息息相关。一方面,各国加强对传统金融机构的监管,使得资金难以直接流向高风险的投资项目,促使人们寻求替代方案;另一方面,区块链技术、加密货币等新兴技术的普及,降低了进行跨境资金转移的门槛,也为套现活动提供了技术支撑。更为重要的是,一些监管套利行为也推动了这种模式的出现。例如,一些国家或地区对金融交易的监管相对宽松,吸引了大量资金涌入,进而形成了一个供需不平衡的市场。这种市场环境中,高风险、高收益的套现活动就自然而然地出现。因此,要有效遏制“分付套现渠道”的发展,并非简单地打击个别交易平台,而是需要从根本上解决监管套利问题,构建一个更加完善、透明、可信的金融生态系统。
从风险控制的角度来看,“分付套现渠道”对用户、平台、以及整个金融体系都构成了巨大的威胁。对于用户而言,参与此类活动极有可能遭受经济损失,甚至面临法律风险。平台则可能因违反相关法规而受到严厉处罚,甚至被吊销经营许可证。更为严重的,这些活动可能会引发金融风险,扰乱市场秩序,对金融体系的稳定造成冲击。这种冲击并非仅限于资金层面,更体现在对金融信任的侵蚀上。当用户意识到套现活动普遍存在,且风险难以控制,其对金融机构和金融体系的信任度将会大大降低。因此,构建有效的风险控制体系,是遏制“分付套现渠道”发展的前提。
解决这一问题需要一个多管齐下的策略。首先,各国监管部门需要加强合作,共享信息,形成合力,共同打击跨境金融犯罪。其次,需要完善金融监管体系,堵塞监管漏洞,提高监管效率。此外,需要加强对P2P平台、加密货币交易所等新兴金融科技企业的监管,确保其符合合规要求。更重要的是,要利用大数据、人工智能等技术,提升监管能力,实现对资金流向的实时监控。最后,要加强金融宣传教育,提高公众的风险意识,引导用户理性投资,远离高风险的套现活动。总而言之,要有效遏制“分付套现渠道”的发展,需要全社会的共同努力,构建一个更加健康、可持续的金融生态系统。
相关文章
羊小咩便荔卡积分如何兑换现金
羊小咩便荔卡包额度并非像银行卡那样直接提取,其取款方式更依赖于平台的积分机制和兑换规则。实际上,"取出来"这个词本身就有些误导性,因为它暗示了将数字货币从一个实体容器中取出,而羊小咩便荔卡则是虚拟形式...
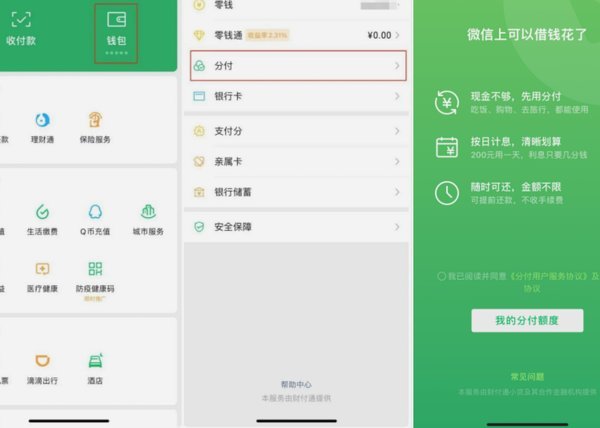
微信分付拆分点差实现秒到账
微信分付的套利逻辑本质是资金时间价值的再分配。通过拆分支付节点与结算周期,用户可将原本需要等待T+1到账的资金转化为即时可用的流动性。这种操作依赖于支付系统对交易流的分层处理,例如将部分金额通过零钱通...
白条套现风险全解析
近年来,许多电商平台推出了诸如阿里巴巴的“白条”服务,它允许用户在购物时享受先消费后付款的便利。但是,在一些非正规渠道中,“白条套现”的行为却层出不穷,不仅可能带来严重的财务风险和信用问题,还可能触犯...
蚂蚁花呗白条怎么提现金
关于“白条有额度怎么提现问商家团团厵”的问题,首先需要明确的是,“团团厵”并不是阿里信用支付工具蚂蚁花呗或其相关服务中的专业术语,因此在实际操作中可能遇到的困惑应当聚焦于如何有效利用和处理白条额度。...
微信分付怎么套出来现金使用
微信分付,从最初为家人朋友之间方便转账的工具,逐渐演变成一种复杂的经济活动,其核心在于“流动性”的虚拟化。这种流动性并非单纯的数字转移,而是与现金的价值紧密相连,并被巧妙地利用,甚至被“套”出来,转化...
如何让“白条秒到”轻松成功?揭秘信用额度的背后博弈
**白条秒到背后的信用博弈:速度与风险的平衡** 在消费主义盛行的时代,信用工具的便捷性成为现代人追求效率的缩影。蚂蚁借呗“白条秒到”的功能,表面上是一次技术与金融的完美结合,实则是一场关于信用额...