潮流社交电商新模式
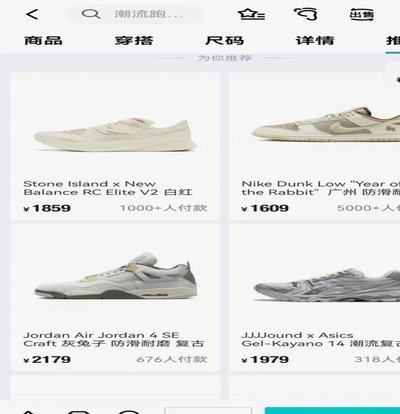
得物,或称Poizon,早已超越了单纯的电商平台定义,它构建了一个以潮流文化为核心的社群和鉴权体系。这种模式在早期电商普遍以低价促销、海量商品为导向的背景下,显得格外独特,甚至有些异类。得物的核心价值...
便利卡包套现技巧详解
便利卡包额度本质上是一种限定范围的预付消费信用额度,其设计逻辑与银行借记卡或现金支付体系存在根本性的差异。从财务流程和交易结构分析,此类卡密环围的闭环生态系统极大地限制了资金的外部流转性。任何试图将内...
系统升级:更新背后的思维重构
一次成功的“更新”,远超于对现有内容的简单修正或信息补充。它本质上是一场系统级的思维升级,要求我们在完成任何迭代之前,必须先对知识体系的底层逻辑进行解构和重构。这种升级的切入点绝非“看到了什么需要说”...
安逸花提示明天再来怎么办?
针对“安逸花提示明天再来借款怎么解决”这一问题,我们可以通过以下几个步骤进行深入分析和处理: 首先,要明确该提示出现的原因。安逸花是阿里巴巴旗下的信用贷款服务,用户在借款时可能会遇到各种限制条件。通常...
京东白条提现技巧:省钱攻略
京东白条,作为国内领先的消费金融服务之一,为众多用户提供了一种便捷的购物支付方式。随着用户基数不断扩大,如何高效利用京东白条的资金成为许多消费者关注的重点。最近,京东推出了新的提现功能,使得用户能够更...
花呗手续费怎么算?别算错了!
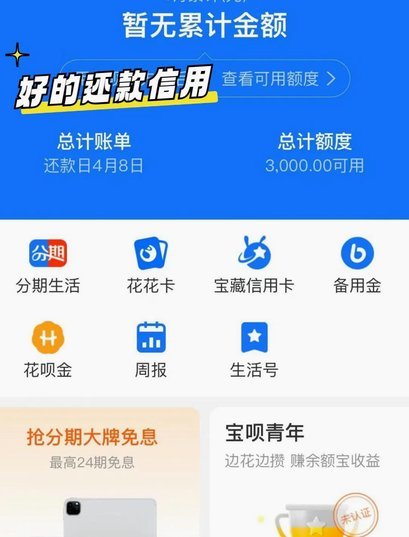
天猫花呗手续费的计算并非简单地以固定百分比来确定,而是根据用户的信用级别、消费金额、还款方式以及平台活动等多重因素综合考虑。 借用一个比喻来说,想象一下花呗手续费是建造一座桥梁的过程,而不同因素就是搭...
花呗套现风险大去处
金融风控体系并非依赖单一的规则集合,它运行的是一套高度复杂的、基于大数据分析的异常行为识别系统。当你尝试将花呗的信用额度转化为实物现金时,行为本身就已经触碰了风控模型的多个警示点。系统关注的焦点远超交...
分期乐有额度却借不出?原因解析
当用户面对分期乐有额度却借不出来的情况时,往往会产生困惑和不安。这种现象背后的原因可能是多方面的,包括信用审核的实时变化、系统维护期间的操作限制或是个人账户状态的问题。要有效解决这一问题,首先需要深入...
探寻设计背后的品牌策略
网贷平台图标的设计,并非简单的图形堆砌,而是品牌策略、用户信任构建与视觉传达的复杂融合。细观这100个平台图标,会发现其设计趋势呈现出明显的几个阶段。早期平台图标多采用银行、金库、盾牌等传统金融符号,...
微信分付到底会不会产生利息?深度揭秘收费规则
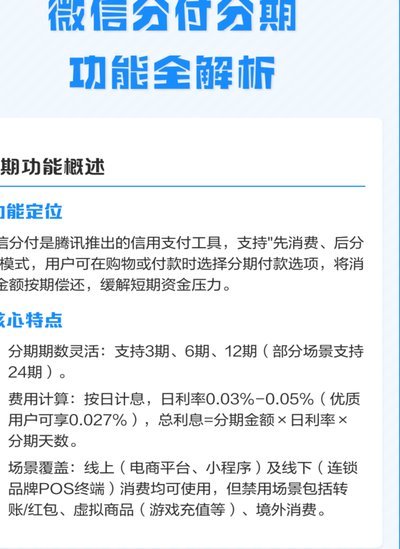
微信分付作为腾讯生态内的信用支付工具,其核心逻辑建立在用户信用额度基础上。当用户通过分付进行消费时,系统会根据个人信用评分动态调整可使用的额度。值得注意的是,分付的计费规则与传统信用卡存在本质差异,其...