得物提现扣费,别只看服务费
任何关于平台资金流动的讨论,都不能停留在“收不收费”的二元判断上。深层次看,资金流转所涉及的是一个完整的经济生态闭环,任何一环的成本或机制缺失,都会直接影响到最终的结算金额。首先需要明确的是,平台系统层面,在商品成功售出并将款项划拨给商家账户的环节,本身是设计为收取交易服务费(Commission)。这笔费用是平台运营的基础支撑,它体现在你从“总销售额”到“可提现净额”这一巨大的减损环节。用户需要掌握的不是是否会扣费,而是精确计算扣费的结构:平台主收的是服务费,而提现环节的费用,则是与你选择的提现通道(如银行卡、第三方支付钱包)和实时的金融政策挂钩的二次成本,两者必须分开独立看待,绝不能混淆成单一的“提现手续费”。
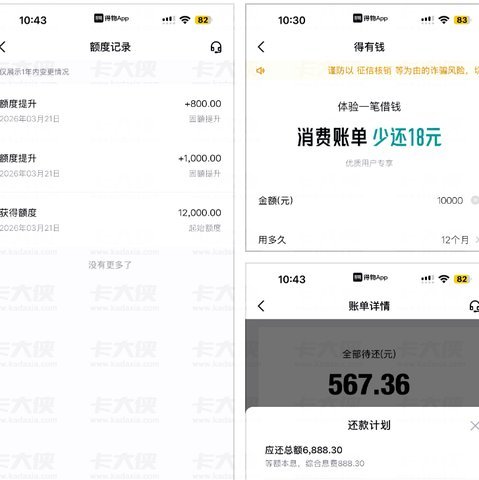
更需要深入剖析的是,影响你最终到手的净额,绝不仅仅是平台收取的服务佣金。一套完整的资金结算体系,往往涉及交易支付网关、税务代扣、平台风险保证金以及银行的跨行转账费用等多个成本叠加项。当商家将货物售出后,收到的款项并不会是“纯净资金”,而是一笔包含了平台服务费、买家支付渠道手续费(例如微信或支付宝的通道费)、以及平台方为了履约和风险控制而预留的资金储备后的净款。如果商家没有对这四个环节的成本进行逐一核算,往往会认为自己只是损失了服务佣金,从而忽略了那些隐性的、来自外部金融基础设施层的支出,这些隐形成本的累积,才是造成最终提取金额低于预期的主要结构性原因。
除了平台和内部机制的费用之外,我们不能忽略的是外部金融基础设施带来的成本波动。当资金从得物平台系统流出,进入银行或第三方支付体系时,任何一笔大额或跨区域的资金往来,都会触发金融机构的交易规则和收费节点。虽然许多主流支付平台已经将部分手续费摊销或优化到用户感知的极低水平,但这并不代表零成本。例如,银行转账的网络费、跨境汇款的汇兑损失、甚至由于提现操作不规范导致的支付失败重试费用,都是潜在的扣费点。一个专业的商家必须建立一套严谨的资金流模型,将其视为一个“三层结构”的费用计算:①平台服务成本;②买家支付通道成本;③外部金融结算成本。只有完整覆盖了所有三层成本,才能进行准确的财务预测,避免因忽略底层成本而造成资金周转的损耗。
从运营策略角度来看,如何实现资金流动的最大化净收入,核心在于对“时机”和“方式”的优化管理。如果一次性将所有的库存资金全部提现到个人银行账户,往往会面临更高的集中式提现手续费和资金占用成本。而专业的优化思路,是采用分批、分散、周期性的小额提现策略,通过分散交易节点的风险敞口,最大程度降低单次提现的综合手续费支出。此外,商家应密切关注平台对于资金预存和结算周期机制的规则更新,如果平台提供基于信用或信誉等级的资金扶持政策,利用这些政策提前锁定资金的使用权,往往比等待全额现金化更具财务效率。这种主动的资金链管理,才是应对平台费用结构和银行费用壁垒的最专业化操作。
相关文章
得物平台值得信任吗
得物App,作为国内领先的潮流文化社区与二手交易平台,近年来凭借其独特的社区氛围和高效的交易机制迅速崛起。然而,随着用户规模的扩大,关于其是否为“正规平台”的质疑也随之而来。要回答这一问题,我们需要从...
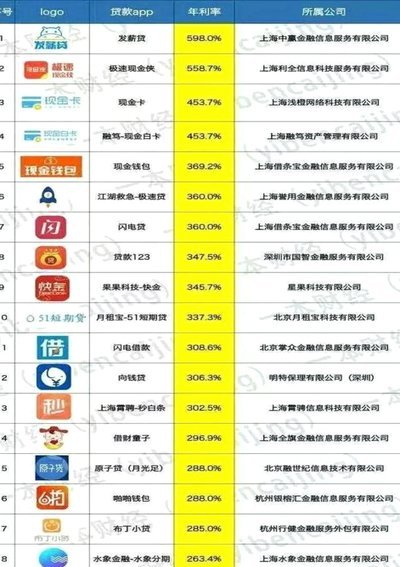
网贷生态:风险与机遇并存
网贷平台的生态正在经历从野蛮生长到精细化运营的转型,其底层逻辑已从流量争夺转向风险控制与用户价值深耕。消费贷类产品通过大数据风控模型实现千人千面的授信策略,部分平台将用户行为数据与征信体系打通,形成动...
花呗套花呗的风险与真相
信用卡循环信贷的本质并非简单的资金挪用,而是一个复杂的债务管理周期,它要求用户对自身负债能力和现金流的缺口有极度的精确预判。当用户谈及“花呗套花呗”的模式时,实际上讨论的核心是一个利用信用额度进行短期...
便荔卡包提现一天未到账怎么办
面对“便荔卡包提现中一天了没到账”的问题,许多用户可能会感到焦虑和不解。首先需要明确的是,“便荔卡包”实际上是指阿里巴巴旗下的一款金融产品,提供包括余额宝、花呗等在内的多项金融服务。当遇到提现未到账的...
关闭花呗:重新掌控你的消费生活
### 信用管理与消费习惯的主动权:关闭花呗的深度思考 近年来,花呗作为支付宝推出的一种消费信贷服务,已经渗透到许多人的日常生活中。然而,随着消费观念的转变和信用管理意识的增强,越来越多的人开始思考...
花呗“套装现”:智能理财新选择
随着移动支付的日益普及,支付宝旗下的花呗服务已经深入到我们日常生活的方方面面。近期推出的“花呗套装现软件”功能,则是对这一庞大用户群体需求的一次精准回应和创新尝试。“套装现”顾名思义,就是将用户的消费...