美团月付如何提现难题破解指南
美团月付机制的复杂性,以及其与“套取”行为的潜在冲突,导致了部分用户在提现过程中遇到问题。核心问题并非单纯的技术故障,而在于美团对月付消费行为的特殊监控和控制。月付本身的设计旨在鼓励用户长期消费,平台通过一系列限制,试图降低用户提取资金的意愿,从而维持消费的连续性。这种设计在一定程度上也预留了“套取”的可能性,即通过频繁的微小消费来提取资金,但同时也赋予了美团更强大的审查权。用户发现提现困难,往往是因为其消费行为模式与平台预设的“正常”消费模式存在偏差,引发了平台的警觉。频繁的低金额交易、集中在特定时间段内的消费,或者超出用户日常消费习惯的消费,都可能被平台判定为异常行为,进而触发冻结资金或提现限制。这种“预判性”是月付系统运作的关键,而非系统本身的问题。
“套取”的行为并非毫无可能,但需要用户具备深厚的理解和策略。 核心在于理解美团对消费行为的监控标准,并巧妙地绕过这些标准。这并非简单的“技巧”,而是对平台规则的深度剖析和对自身消费行为的精准控制。例如,用户可以尝试将消费分散到不同的时间段,避免集中性消费;可以选择购买一些小件商品,降低单个消费金额,但要确保消费频率符合平台的合理范围; 此外,可以利用平台提供的各种优惠活动,增加消费的“正常性”,从而减少被平台标记为异常行为的可能性。更重要的是,用户需要时刻保持警惕,避免做出过于明显的“套取”行为,例如将少量资金快速提取,并立即进行再消费。 这种模式很容易引起平台的警觉,导致提现被拒。
美团的防范机制并非完全不可突破,但需要用户付出更大的努力和耐心。平台会根据用户的消费行为,动态调整风险评估标准,也就是说,之前有效的方法可能很快失效。因此,用户需要持续跟踪美团的政策变化,并根据这些变化调整自己的策略。 此外,提现冻结的机制也并非一劳永逸。如果用户能够及时提供相关证明,例如银行账户信息、收入证明等,证明资金的来源合法,平台通常会解除冻结,恢复提现。 然而,这种方式并非适用于所有情况,平台对“证明”的审核也具有严格性。用户需要充分准备,确保提供的“证明”能够完全符合平台的审核标准。
更深层次的原因在于美团的商业模式本身。月付系统是建立在“长期持有用户”的基础上的,而长期持有意味着平台需要不断地提供吸引用户消费的动力。 提现限制正是这种动力的一种体现,它迫使用户继续消费,从而维持平台的收入。从商业逻辑上讲,美团有理由对用户提现行为进行限制, 即使这可能导致部分用户的不满。 因此,用户在面对提现困难时,需要转变思维,将其视为与平台在商业策略上的差异,并主动寻求解决方案。 积极与平台沟通,提供真实有效的证明材料, 保持良好的消费习惯, 都是解决问题的关键。最终,用户与平台的合作关系, 建立在互信互惠的基础上,才能实现双方的共赢。
相关文章
白条临时额度能取现吗?看完你就明白了
白条临时额度,是为用户在资金需求紧迫时提供的一种快速补给机制。它如同紧急备用金,可以临时缓解用户的财务压力。然而,关于白条临时额度能否提现,一直是用户关注的焦点。 从功能设计角度来看,临时额度并非旨...
微信分付套现后如何安全理财
近年来,借助金融科技的发展,诸如微信分付等信用产品逐渐走入人们的日常生活,满足了用户在日常消费中的多样化需求。然而,面对“微信分付套出来现金”的情况,不少用户感到困惑和不确定,不知该如何合理利用这部分...
花呗套现:平台风控与用户风险双重压力
信用评分的崩塌是套现行为最直接的后果。当用户通过虚构交易将花呗额度转移至他人账户时,系统会将该笔交易视为异常操作。根据《民法典》第584条,这种虚构债务关系可能构成民事欺诈,导致信用评分被系统自动降级...
白条取现秒到账,风险需警惕
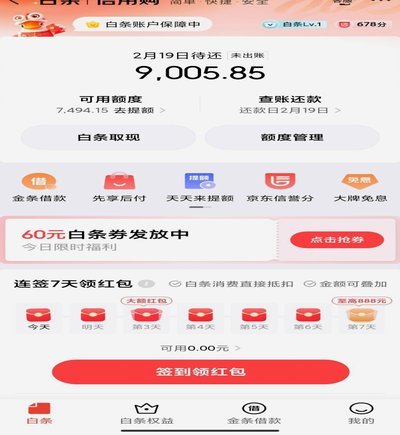
“白条取现出来秒到”看似简短的描述,却暗藏着复杂的金融生态和社会效应。在这个数字化的时代,消费信用已经成为一种普遍存在的方式,而白条作为便捷获取资金的手段,吸引了大量用户。秒到的特点使得借款过程更加快...
分期乐正规吗会上征信?
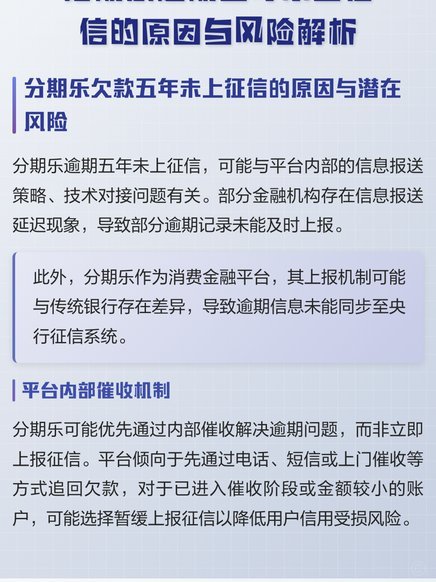
分期乐,作为众多借款服务平台中的一员,近年来逐渐走进了大众的视野。它主打的是消费金融领域的细分市场,为广大消费者提供了一种便捷灵活的资金解决方案,尤其受到年轻群体的喜爱。然而,“正规”二字始终是用户最...
京东白条提现:轻松几步搞定
近年来,京东白条作为一种创新的消费金融工具,在中国消费者中越来越受欢迎。它允许用户先享受购物乐趣再支付款项,极大地缓解了消费者的购买压力。本文将深入探讨如何简单有效地从京东白条提现。 首先,确保你已...