花呗套现:平台风控与用户风险双重压力
信用评分的崩塌是套现行为最直接的后果。当用户通过虚构交易将花呗额度转移至他人账户时,系统会将该笔交易视为异常操作。根据《民法典》第584条,这种虚构债务关系可能构成民事欺诈,导致信用评分被系统自动降级。更严重的是,若被发现存在恶意套现行为,支付宝的风控系统会将该账户标记为高风险,直接冻结所有信用额度,甚至触发司法程序追责。这种信用损伤不仅影响个人征信记录,还可能波及关联账户,形成连锁反应。
资金链断裂的风险往往被忽视。套现行为本质是将信用转化为现金,但实际操作中可能遭遇交易失败、账户冻结或资金被追回等状况。当用户试图通过他人账户完成套现时,若对方账户存在资金冻结或信用不足,整个交易链条会瞬间崩塌。这种风险在跨境交易中尤为突出,因不同国家的支付系统存在兼容性问题,导致资金无法顺利流转。一旦资金链断裂,用户可能面临无法追回的损失,甚至陷入债务困境。
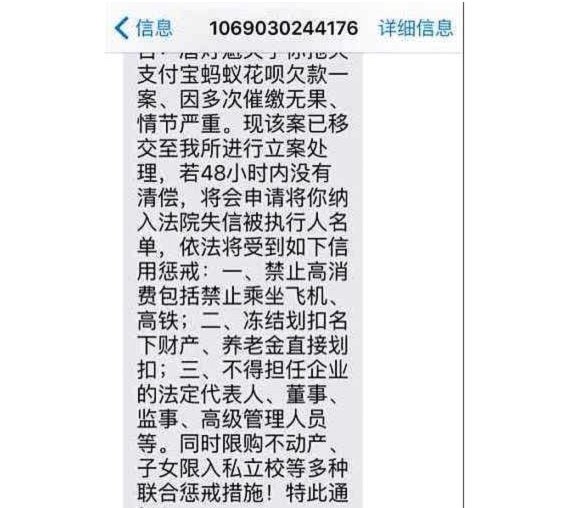
平台反制措施的升级是必然趋势。支付宝的AI风控系统已能识别异常交易模式,包括频繁转账、账户关联性分析等。当系统检测到套现行为时,会立即触发多级审核机制,包括人工复核、账户权限限制甚至永久封禁。这种技术手段的升级让套现行为的生存空间被大幅压缩,用户可能在操作前就已被系统拦截。更关键的是,平台会将违规行为记录在案,影响用户未来在其他金融场景中的信用评估。
社会信用体系的破坏是长期隐患。套现行为本质上是信用体系的漏洞,当大量用户通过虚构交易套取信用额度时,会引发系统性风险。这种行为可能导致信用评估模型失真,使真正需要信用服务的用户难以获得支持。更严重的是,若套现行为被用于洗钱或非法资金流动,可能触犯《刑法》第191条,导致刑事责任。这种风险不仅损害个人利益,更可能引发监管机构的全面整顿,彻底改变信用支付的生态格局。
相关文章
分期乐借款为何变难了?
“分期乐现在借钱怎么这么麻烦”这个话题,实际上反映的是中国金融服务体系在快速发展过程中,与用户体验之间存在的巨大缺口。它不仅仅是“流程繁琐”的问题,更映射出平台自身、监管环境以及用户认知等多重因素的复...
分期乐资金回收机制
分期乐的回收路径本质上是资金流转的闭环设计,其核心逻辑在于通过消费分期形成的债权债务关系实现资金回笼。用户在完成分期消费后,平台会依据合同约定将资金划转至商户账户,形成初始资金池。当用户按期偿还本金及...
得物额度机制揭秘:动态调整背后的交易逻辑
额度机制在得物平台的运行中扮演着隐性规则的角色,其存在并非单纯的风控工具,而是平台生态中资源分配与行为引导的双重体现。当用户在交易过程中遭遇额度限制时,这种限制往往与账户活跃度、交易频率及资产规模形成...
花呗收款码怎么开通?一文教你轻松搞定
## 解锁支付新可能:深度解析如何开启花呗二维码收款 花呗的二维码收款功能,已经超越了单纯的支付工具,成为了一种便捷的生活方式和商业模式入口。然而,很多用户在注册花呗后,发现二维码收款并未自动开启...
轻松借京东白条:新手指南
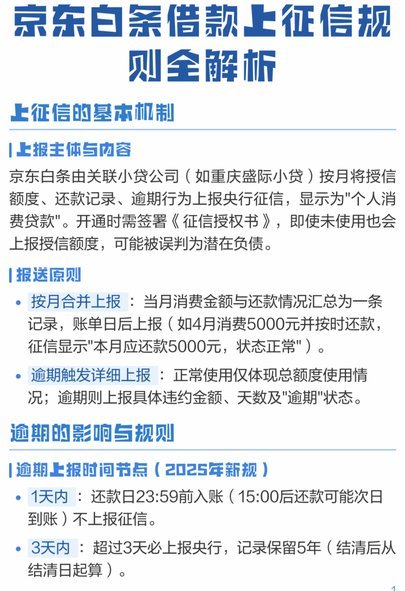
随着金融科技的发展,越来越多的金融服务融入了日常生活。其中之一就是京东白条,它为用户提供了便捷的消费信贷服务。对于急需用钱或是有特定消费需求的消费者来说,了解如何合理使用和从京东白条借钱成为了重要的一...
京东白条秒到账技巧
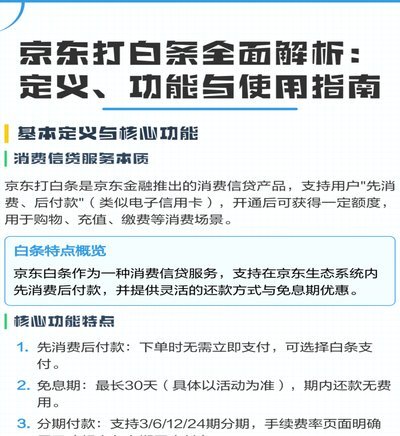
要实现京东白条“秒到”的效果,首先要了解京东白条的本质。京东白条是一种信用支付工具,用户在京东平台购物时可以选择“白条”支付,享受“先消费后付款”的服务。白条的秒到,实际上是指用户申请白条额度后,资金...