如何将微信分付余额转入零钱账户?
在数字支付体系中,资金并非是单一的流动池。微信的分付行为所产生的余额,其性质往往被系统归类为特定用途结算款或待核销尾款,这与日常社交红包或者直接充值的“零钱”存在严格的资金流和账本隔离。理解这一机制的关键在于认识到分付款的每一笔入账都是基于一个具体的交易场景(例如:服务佣金、批量对账、退款结算),系统在默认设置下,只会允许这些沉淀资金用于回溯完成该特定业务的收尾工作,而不是自由地流入主零钱池。因此,要将分付余额提现到零钱状态,核心操作并非是简单的“转账”指令,而更接近于执行一次**账户级别的强制结算和资产重新归类(Re-classification)流程**,才能打破资金用途的限制屏障。
从流程深度分析的角度来看,最标准的提存路径往往不是通过用户界面显式的“提现”选项,而是依赖于触发一个高流动性的、且性质上需要大笔现金结算的行为。例如,利用分付积淀款来支付一笔大型服务费、购买实物商品,或者参与一次涉及全额回扣的账单支付流程,系统会识别到这部分资金是用于弥补或清偿某一业务周期的尾差。这一过程实质上是在进行一场“内部消化”。一旦通过这种高粘度的、强制结算性质的交易完成了资金的归集和校验,微信钱包后台才会判定该批余额已经完成用途确认,解除其原有的职能标签,最终才能在系统层面被认定为可跨场景使用、等同于零钱的可支配余额。
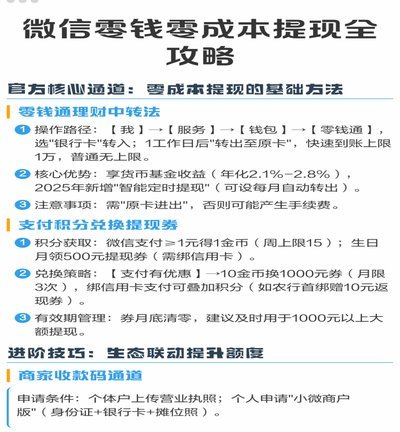
然而,实际操作中存在多个可能导致提存受阻的技术瓶颈与时间差。首先是资金性质的待清算期(Settlement Period):如果是通过批量对账或第三方服务结算获得的资金,系统必然会设置一个冷却期进行交叉核验,在此周期内强制移动只会失败。其次需要关注“费用扣除机制”:无论采用何种途径将分付款导入零钱,平台方和支付网络都会依据金额大小预留一笔交易处理费或服务费。用户必须计算出这部分手续成本后才能进行操作,否则系统会直接报错资金用途冲突。对于余额过大、需要一次性清算的节点,建议结合使用绑定的银行卡发起一次定向的大额扣款测试,以激活系统的批量结算通道,从而加速分付款到可使用的零钱池的转化率。
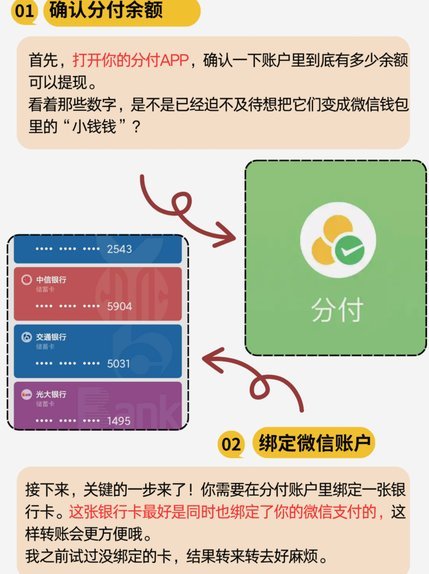
掌握了这些资金流和系统逻辑后,最佳实践不再是机械地执行单一操作步骤,而是要建立一套周期性的“支付流动性监控模型”。你需要将每一次分付行为视为一笔临时的、具有约束力的营运资本。定期检查有余额沉淀风险的业务节点,一旦发现可批量结算的待处理资金积压,应主动模拟或发起与其金额匹配的测试性质交易,从而持续地刺激系统进行内部对账和归类更新。高效的资金管理,重点在于从“如何取出”思维转向“何时触发结算机制”的策略思考。这种前置预判式的账户激活方法,能极大地避免在关键时刻因资金池隔离而导致资产无法如期发挥作用的问题。
相关文章
分付额度怎么用更合理
额度的分配需要结合个人财务状况与消费习惯,避免盲目透支。例如,月收入波动较大的用户应优先将额度分配至固定支出领域,如房租和水电,而非娱乐消费。同时需建立消费优先级矩阵,将高频小额支出纳入额度池,而低频...
拿去花提现真相:平台陷阱与监管漏洞
“拿去花提现”的现象,如同在互联网金融领域的一声低鸣,引发了广泛的讨论和担忧。简单来说,它指的是平台承诺的提现时间远超实际情况,甚至长期无法兑现,而平台却对此缺乏明确解释或有效的补救措施。这并非个别平...
携程拿去花如何违规套现被打击
携程拿去花是一种专为旅行预订设计的信用产品,它让用户可以在不立即支付的情况下预定酒店和机票。然而,一些用户试图利用这种方式进行所谓的“套现”操作,即通过虚构旅行计划来获取现金或其他形式的利益。这种行为...
花呗:正规借贷背后的数字生态
花呗的崛起,以及围绕“花呗是正规的借贷平台”的讨论,远不止是简单的消费者支付工具升级。要理解花呗的合法性,首先需要跳脱出传统金融机构的概念,将视角投向蚂蚁集团构建的数字生态系统。花呗并非单一的“借贷平...
花呗平台正规可靠全解析
花呗是蚂蚁集团推出的消费信贷服务,依托于支付宝平台,与芝麻信用体系深度结合。从平台背景来看,蚂蚁集团作为国内领先的金融科技企业,其业务受到中国人民银行和国家金融监督管理总局的严格监管。花呗在运营过程中...
蚂蚁花呗白条怎么提现金
关于“白条有额度怎么提现问商家团团厵”的问题,首先需要明确的是,“团团厵”并不是阿里信用支付工具蚂蚁花呗或其相关服务中的专业术语,因此在实际操作中可能遇到的困惑应当聚焦于如何有效利用和处理白条额度。...