白条取现资金可用多久?
白条取现的使用周期本质上与资金流动性管理密切相关。当用户通过提现功能将额度转化为现金后,实际可用时间取决于资金到账后的还款安排。通常情况下,提现金额会按照账单周期计算还款义务,但部分场景下可能触发即时还款机制。例如,若用户选择"随借随还"模式,系统会在资金到账后设定7-15天的还款缓冲期,期间可自由支配资金。这种设计既保障了资金灵活性,又通过期限约束强化了用户的还款意识。值得注意的是,不同平台对提现资金的使用期限界定存在差异,需结合具体产品条款判断。
资金使用周期的计算逻辑往往隐含着多重变量。首先,提现金额的还款周期通常与账单日挂钩,多数平台采用"T+1"规则,即提现日次日即计入当期账单。其次,资金的实际可用时间受还款方式影响,如选择分期还款会延长资金周转周期,而全额还款则压缩使用时间。此外,平台还会根据用户信用评分动态调整可用期限,高信用用户可能获得更长的还款缓冲期。这种机制既体现了风险控制逻辑,也反映了对用户财务能力的评估。
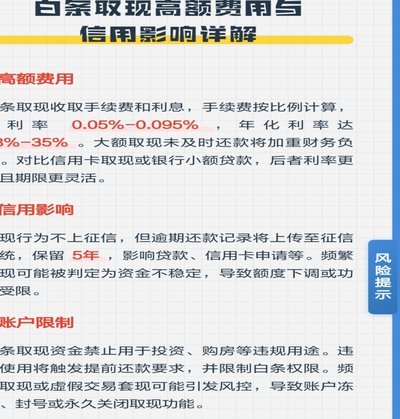
在资金使用过程中,利息计算规则是影响实际可用周期的关键因素。多数平台采用"按日计息"模式,提现后资金即开始产生利息,但部分产品设置7-15天的免息期。这种设计既平衡了平台资金成本,又为用户提供了短期流动性支持。值得注意的是,利息计算周期与还款时间存在耦合关系,若在免息期内全额还款,实际使用周期可能超出表面显示的可用天数。这种隐性规则要求用户精确把握资金流动节点,避免因利息计算导致的额外成本。
资金使用场景的复杂性进一步拓展了可用周期的边界。当提现金额用于消费场景时,部分平台会将资金使用周期与消费行为绑定,例如将资金用于特定商户可能触发不同的还款规则。此外,资金在账户内的停留时间也会影响可用性,部分平台设置24-72小时的资金冻结期,期间资金虽可支配但无法提现。这种设计既防范了资金滥用风险,又为用户提供了短期资金管理的缓冲空间。
实际使用中,资金可用周期的确定往往涉及多维度的动态平衡。平台通过设置还款缓冲期、利息计算规则和资金冻结机制,构建起完整的资金管理框架。用户在使用过程中需关注提现时间、还款方式和资金流向,合理规划资金使用节奏。同时,平台对信用评分的动态调整也意味着,用户的财务行为会直接影响资金使用的灵活性,这种双向互动关系构成了白条取现机制的核心逻辑。
相关文章
白条购物额度怎么提现
“白条购物额度怎么提现”看似简单的问题,实际上涉及金融产品的运作机制、风险控制以及用户的实际操作。早期白条产品,例如一些消费金融公司的“先消费后付”,以其便捷的购物体验迅速走红。然而,提现流程并非一蹴...
轻松解除分期乐账户
### 如何安全有效地取消分期乐账户 首先,想要彻底取消分期乐账户的用户需要清楚地认识到这一过程可能带来的影响。一旦注销账户,所有尚未结清的借款将被计入不良信用记录,并对个人信用评级产生负面影响。...
分期乐如何找到官方人工电话?
分期乐人工电话的核心价值在于其作为用户与平台直接沟通的桥梁。相较于自助服务系统,人工客服能处理复杂问题,如订单异常、退款纠纷或账户安全验证。但实际联系过程中,用户常面临信息不对称困境。官方渠道提供的电...
花呗“套装现”:智能理财新选择
随着移动支付的日益普及,支付宝旗下的花呗服务已经深入到我们日常生活的方方面面。近期推出的“花呗套装现软件”功能,则是对这一庞大用户群体需求的一次精准回应和创新尝试。“套装现”顾名思义,就是将用户的消费...
花呗收款码怎么开通?一文教你轻松搞定
## 解锁支付新可能:深度解析如何开启花呗二维码收款 花呗的二维码收款功能,已经超越了单纯的支付工具,成为了一种便捷的生活方式和商业模式入口。然而,很多用户在注册花呗后,发现二维码收款并未自动开启...
携程拿去花关闭教程:保护隐私的完整步骤
“携程拿去花开通后怎么关闭”这个看似简单的问题,实际上蕴含着关于用户行为、数据隐私、营销策略以及平台运营的深刻洞见。细究其来,并非单纯的“关闭”操作,而在于理解花开的价值链,以及如何在运营过程中平衡用...