花呗里的钱能提现吗?
很多人误将花呗里的额度视为一种“现金资产”,这种认知偏差是试图寻找提现路径的逻辑起点。从金融本质上看,花呗并非银行储蓄账户或余额宝那样的货币资金池,它本质上是一种基于信用授信的消费支付工具。其背后的底层逻辑是“先消费、后还款”的信用额度,而非可随时支取的流动性资产。因此,在系统的原生功能设计中,并不存在直接将花呗额度转化为银行卡现金的指令。这种“不可提现性”并非技术缺陷,而是产品属性所决定的金融边界。
从支付生态的角度来看,支付宝构建的是一个高度闭环的消费场景。花呗的设计初衷是用于驱动平台内的商户交易,通过预授权和信用垫付的方式,提升用户的消费频次与粘性。如果允许额度自由提现,那么花呗将迅速从“消费金融工具”异化为“货币流动工具”,这不仅会大幅增加资金流失的风险,更会触碰监管对于支付机构从事类银行业务的红线。因此,这种闭环机制在底层逻辑上就切断了信用额度向现金资产转化的路径,其设计的核心目的在于维持消费场景的纯粹性与安全性。
市面上存在的所谓“花呗提现”手段,大多是通过伪造交易流程、利用第三方支付平台或商户分账工具实现的,本质上是一种极其危险的灰色地带操作。这类方法通常涉及极高的服务费及利息成本,且其交易模式呈现出明显的非正常消费特征,极易触发蚂蚁金服强大的反欺诈算法。一旦系统识别到这种“虚假交易”或“资金套现”行为,轻则面临额度被封禁、账户受限的惩罚,重则会导致个人征信记录受到严重干扰,甚至因涉嫌非法经营而承担法律风险。在看似便捷的转换背后,隐藏着巨大的财务成本与信用成本。
理性的财务管理应当学会区分“消费能力”与“流动现金”。花呗存在的价值在于优化日常支付的现金流压力,而非作为应急周转的资金储备。当用户面临真实的资金缺口时,应当寻找合规、透明且具备明确利率定价的金融产品,如正规银行的信用贷款或平台内受监管的借贷业务,而不是试图通过扭曲消费逻辑的方式去套取额度。深刻理解信用工具的使用边界,在享受数字化支付便利的同时,规避隐性风险带来的信用坍塌,才是数字时代每一位用户应当具备的核心财务素养。
相关文章
分期乐额度提现指南
**分期乐额度提现:金融产品设计与用户体验的平衡** 在消费金融市场中,分期乐作为一款以信用额度为基础的分期消费产品,其核心在于为用户提供便捷的信贷服务。然而,用户对“如何提取额度”这一问题的关注...
分期乐借款为何变难了?
“分期乐现在借钱怎么这么麻烦”这个话题,实际上反映的是中国金融服务体系在快速发展过程中,与用户体验之间存在的巨大缺口。它不仅仅是“流程繁琐”的问题,更映射出平台自身、监管环境以及用户认知等多重因素的复...
花呗套现:平台风控与用户风险双重压力
信用评分的崩塌是套现行为最直接的后果。当用户通过虚构交易将花呗额度转移至他人账户时,系统会将该笔交易视为异常操作。根据《民法典》第584条,这种虚构债务关系可能构成民事欺诈,导致信用评分被系统自动降级...
便荔卡包提现一天未到账怎么办
面对“便荔卡包提现中一天了没到账”的问题,许多用户可能会感到焦虑和不解。首先需要明确的是,“便荔卡包”实际上是指阿里巴巴旗下的一款金融产品,提供包括余额宝、花呗等在内的多项金融服务。当遇到提现未到账的...
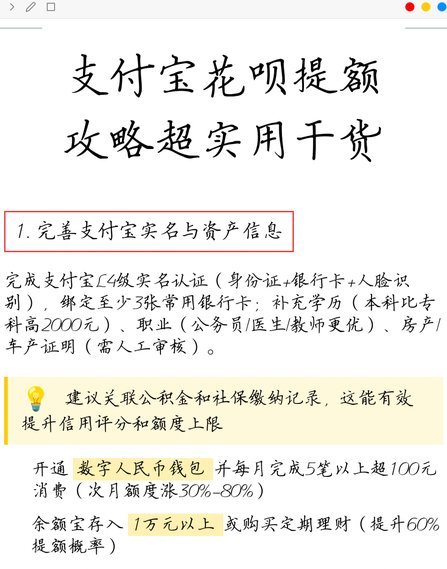
揭秘:支付宝2020年花呗套现真相
2020年以来,花呗的崛起并非偶然,而是支付宝生态系统战略的集中爆发。要谈“最简单的方法”,并非指单纯的刷单或寻找漏洞,而是审视其核心运作模式,并利用其设计合理性达到便捷的目的。当年,花呗“借口花”的...
商家码消失后,如何套现分付?
套现分付,作为一种早期数字货币生态下的模式,其核心在于利用平台上的“分红”收益进行加速复制,最终通过层层推广赚取差价。但“商家码”的驱动在逐渐被打破,市场环境也随之发生变化。没有商家码,套现分付的模式...