白条有额度但提现失败怎么办?
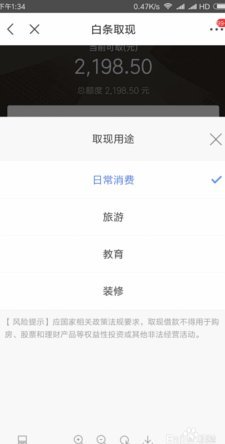
系统显示白条有可用的额度,但实际操作却无法完成提现,这绝非简单的技术故障,而是一个资金流转路径或账户风控状态的复杂博弈。作为资深用户,首先必须摒弃“系统故障”的初级认知,而是将焦点锁定在“额度可看、提现不可”这一结构性矛盾上。这种状态通常意味着资金虽然在平台层面被确认存在,但其提取的闸口已被上游的监管、风控或风控层级所阻断。你首先需要做的是进行一次深层次的账户状态诊断,而不是单纯的重复操作。重点检查的不是额度数字本身,而是绑定支付通道的实时状态,比如绑定的银行卡是否处于异常状态,或者最近是否有跨平台的异常大额交易记录,这些隐形因素才是阻碍资金流动的真正主因。
深入分析导致提现受阻的核心,绝大多数时候都指向账户的合规性与风险评估。平台和金融服务商的网络提现机制,早已超越了简单的“余额扣款”模型,其核心是建立多重防盗和反欺诈的立体屏障。当用户在短时间内进行高频或大额的查询和提现尝试时,尤其是跨越了首次使用阈值,白条的资金流可能会被风控系统自动标记为“潜在高风险交易”,从而触发一票否决式的冻结状态。这种冻结的根本不是账户欠款,而是资金的“不合规流向”警告。解决这一层问题,你无法依靠简单的密码重置,而是需要从根本上重建账户的信任信用记录,这往往涉及到升级实名认证等级,或者通过特定的资金验证节点(例如小额的、常规的生活缴费式交易)来逐步解绑风控标记。
在执行实际的排障流程时,必须采取一种自下而上的、系统性的故障排除法。第一步,请绕开所有直观的“提现”按钮,改用平台的二级交易通道进行小额测试,例如查询服务费、虚拟商品购买或小额充值回款。这可以模拟一次“正常”的资金流转行为,目的在于向风控系统发送一个“我是常规用户”的信号。第二步,如果上述尝试均失败,那么就必须启动最高层级的支持通道,这不是简单的客服问答,而是要求提供账户行为链条的完整记录,与人工审核团队进行对话,询问资金无法提取的**具体代码或规则名称**,而不是泛泛的“无法提现”。只有拿到具体的阻碍代码,才能知道是属于“账户KYC过期”、“支付渠道关联过期”还是“风控风暴阈值触发”。
从更宏观的资产管理角度看,这种提现受限的经历,本质上是一次对资金流管理理念的修正。成功的资金运用,从来不是只盯着额度数字的大小,而是关注其可激活性和流动性周期。当你意识到提现机制的复杂性和不可预测性后,你必须将资产管理从“等待提现”的被动模式,切换到“主动规划可提现流”的主动模式。这意味着任何大笔资金的运用,都不能一次性交汇到单个无法透视的账户中。专业的做法是:根据不同平台的提现周期、风险评估模型和合规要求,将资金进行“矩阵式分散存储”。例如,将部分额度用于支付高稳定度的公用缴费,将部分额度留存在低波动性的持卡预存通道,从而构建一条包含多重保险的资金安全网络,规避单一提现节点的系统性风险。
相关文章
美团月付取现到账时间是多少
美团月付作为一种新型的消费金融服务,为用户提供了一种灵活便捷的支付方式。但是,用户在遇到特殊情况时可能会选择将月付额度取现使用。那么,美团月付取现后多久能够到账呢? 美团的相关服务条款和实际操作经验...
白条取现秒到账,风险需警惕
“白条取现出来秒到”看似简短的描述,却暗藏着复杂的金融生态和社会效应。在这个数字化的时代,消费信用已经成为一种普遍存在的方式,而白条作为便捷获取资金的手段,吸引了大量用户。秒到的特点使得借款过程更加快...
花呗收款码怎么开通?一文教你轻松搞定
## 解锁支付新可能:深度解析如何开启花呗二维码收款 花呗的二维码收款功能,已经超越了单纯的支付工具,成为了一种便捷的生活方式和商业模式入口。然而,很多用户在注册花呗后,发现二维码收款并未自动开启...
拼多多账户被冻结如何解冻自救指南
拼多多套现被冻结的实质是平台风控机制对异常交易行为的主动拦截。平台通过大数据分析用户行为轨迹,当发现高频小额交易、跨地域收货、异常退款等特征时,系统会触发风控阈值。这种机制本质是平台在平衡商业利益与合...
花呗套现手续费多少?风险与真相全在这里!
套现花呗作为一种常见的非正规行为,涉及到的手续费和风险不容忽视。首先,需要明确的是,花呗本身并不提供任何形式的现金提取服务,其主要功能是为用户提供信用消费和分期付款。套现行为则是用户通过非法手段将花呗...
微信分付套现影响有多大
微信分付套,这一功能的推出无疑为电商平台带来了一次全新的变革。它打破了传统的支付模式,将资金管理的权力赋予给了消费者,让他们拥有更灵活、更自主的购物体验。然而,这种转变也并非一帆风顺,其影响范围远不止...