微信分付套路深 取不出来的钱
微信分付的“套出来取不出来了”现象,并非单纯的技术漏洞,而是一个涉及信任、心理、以及社会经济结构的复杂共生体。最初,微信红包的流行,源于其便捷性和社交属性,为零和博弈创造了极佳的环境。个人用户间的点对点支付,消除了传统金融机构的中间环节,降低了交易成本,也赋予了用户极高的自由度。然而,这种自由度在缺乏监管和信息不对称的情况下,迅速演化成了一种寻租行为。大量商户,甚至是个人,通过伪装合法业务,构建了层层嵌套的“套路”,以“微信分付”为名,诱导用户进行支付,然后巧妙地避开实际的资金流向,最终将资金转移到自己控制的账户。这种行为并非单纯的欺诈,更是一种对社会信任的系统性侵蚀。它利用了用户的信任心理,以及对快速获取收益的渴望,成功地将原本简单便捷的支付工具,变成了洗钱、逃税的工具。
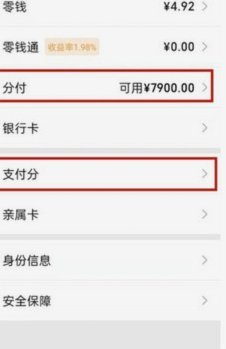
这种“套路”的成功,离不开对微信支付体系本身的理解和利用。微信支付的匿名性、可追溯性有限,以及平台对个人用户的监管相对宽松,都为“套路”提供了便利条件。更为关键的是,大量用户对于支付流程的理解存在偏差,认为“微信分付”是一种类似于“找零”的机制,而忽略了实际的资金流向和风险。这种认知偏差,进一步强化了商户的“套路”行为,也降低了用户的防范意识。更重要的是,微信支付平台自身的机制设计,也并非完全无懈可击。例如,对交易额的限制、对账户的冻结,往往是在事发后才采取的,对已经发生的“套路”行为,几乎没有实质性的干预。这种“追猫鼠”式的监管,也助长了这种行为的蔓延,使其难以根除。
要理解“套出来取不出来了”现象的本质,必须将其置于更广阔的社会经济背景下进行分析。在信息经济时代,信任的丧失与信任的建立,从来就不是孤立事件。微信分付的“套路”,反映了社会道德的滑坡,以及对规则的滥用。更深层次的原因,在于当前金融监管体系的不足,以及对新兴金融科技的监管滞后。传统的金融监管模式,依赖于对金融机构的集中监管,而微信支付等新兴金融科技产品,却往往受到分散监管的困扰。这种监管真空,为“套路”行为提供了温床。此外,信息不对称也加剧了这种现象的蔓延,普通用户难以辨别真伪,也难以对商户的经营行为进行有效的监督。
解决“微信分付套出来取不出来了”问题,需要构建一个多维度的解决方案。首先,要加强对微信支付平台的监管,提高其透明度和可追溯性,限制商户利用其进行非法活动的范围。其次,要加强对用户的金融素养教育,提高其对支付风险的认识,引导其理性使用微信支付。更重要的是,要完善金融监管体系,打破监管的碎片化,构建一个能够有效监管新兴金融科技产品的监管框架。最后,要建立一个有效的社会信用体系,对存在非法活动的商户进行信用惩戒,从而形成一种震慑机制。 这不仅仅是技术层面的问题,更需要全社会的共同努力,才能最终打破这种“套路”,重建社会信任。
相关文章
美团月付套现难?这些原因要知道
美团月付的信用体系本质上是基于用户消费行为的动态评估模型。其核心逻辑通过消费数据沉淀信用额度,而非直接提供现金提取功能。这种设计初衷在于构建闭环消费场景,而非替代传统金融工具。当用户试图突破系统设定的...
花呗套现:平台风控与用户风险双重压力
信用评分的崩塌是套现行为最直接的后果。当用户通过虚构交易将花呗额度转移至他人账户时,系统会将该笔交易视为异常操作。根据《民法典》第584条,这种虚构债务关系可能构成民事欺诈,导致信用评分被系统自动降级...
分期乐购物额度能"套"吗?
近年来,分期购物平台如雨后春笋般涌现,其中“分期乐”凭借其便捷的消费模式和灵活的资金周转方式,在年轻群体中获得了极高的人气。然而,“套购物额度”的话题频繁出现在社交媒体上,引发了不少消费者的热议与质疑...
携程拿去花关闭教程:保护隐私的完整步骤
“携程拿去花开通后怎么关闭”这个看似简单的问题,实际上蕴含着关于用户行为、数据隐私、营销策略以及平台运营的深刻洞见。细究其来,并非单纯的“关闭”操作,而在于理解花开的价值链,以及如何在运营过程中平衡用...
便利卡包里的钱为何不动了?
沉淀在“便利卡包”内的备用金,其价值远超其账面数字本身。它本质上代表了一种待激活的流体资金,反映了消费者在日常支付流程中的行为惯性与系统留存机制的叠加。我们不能将这些闲置资金视为简单的余额,而应将其理...
拍拍贷贷款:风险与考量
拍拍贷的崛起,无疑给短期资金周转的个人和小型企业带来了一线 更深入地分析拍拍贷的风险,我们必须认识到其背后的运营模式。大多数拍拍贷平台依赖于投资者的小额分散投资,并通过收取平台服务费来获取利润。这种...