花呗:引领信用消费的新时代
花呗平台,并非仅仅是支付宝生态中的一个支付工具,它更代表着阿里巴巴集团对商业生态全域布局的深耕细作。其核心价值在于“先消费,后付款”,这种颠覆了传统银行业模式的先行者优势,成功地填补了线上线下消费场景中支付环节的痛点。更重要的是,花呗平台巧妙地利用了用户消费习惯与信贷业务的结合,构建了一个庞大的流量池和数据资产。用户在日常消费过程中积累了大量的交易数据、购物偏好等信息,这些数据被无缝接入到花呗信用评估体系中,推动了平台对小微商家的深度赋能。这不仅仅是支付功能的延伸,更是一种基于大数据驱动的商业模式创新,它将原本独立的消费和信贷行为融为一体,极大地降低了交易成本,提升了用户体验,也彻底改变了商家获取资金的方式。值得注意的是,花呗平台早期成功的关键在于其对“流量”的精准捕捉和利用,以及对年轻消费群体需求的深刻理解 – 也就是他们能够迅速成为移动支付市场的领军者。
花呗平台的成功并非偶然,背后蕴含着阿里巴巴集团在战略布局、技术创新和生态建设上的精耕细作。从最初的线下支付场景拓展到电商、生活服务等多个领域,花呗不断地进化升级,并积极与其他合作伙伴深度融合。例如,与各地的商户合作构建了覆盖广泛的支付网络,利用大数据分析优化了支付流程,并且在金融科技层面持续投入研发,推出了“花稍”、“花向”等创新产品,进一步丰富了平台的生态体系。这种多元化的拓展战略不仅扩大了用户基数,也降低了平台运营风险,使其能够更好地应对市场竞争。同时,阿里巴巴对数据安全的高度重视,构建了多重安全防护机制,保障用户的资金安全和交易隐私,赢得了用户的信任与支持,从而巩固了花呗平台的领先地位。 这一点对于任何一个数字经济平台来说都至关重要,安全是用户长期活跃的根本保证。
然而,花呗平台也面临着诸多挑战和机遇。一方面,随着竞争对手的不断涌现,尤其是其他支付巨头的积极布局,市场竞争日益激烈;另一方面,监管政策日趋严格,对平台的合规运营提出了更高的要求。因此,花呗平台需要持续创新,提升服务质量,优化风险控制机制,以应对这些挑战。更重要的是,花呗平台需要将自身定位从一个简单的支付工具拓展为“生活金融”的综合服务平台,提供更加多元化的产品和服务,满足用户不断变化的需求。这需要平台在技术、运营和营销等多个方面进行持续投入,并且要坚持以用户为中心,关注用户的体验和反馈,才能保持其竞争优势并实现可持续发展。
未来的花呗平台,将更像一个“数字生活引擎”,不仅仅是支付工具,更是连接用户与商家、连接商户与服务的桥梁。通过进一步强化数据分析能力,可以精准地了解用户消费习惯和需求,从而提供个性化的产品和服务;借助人工智能技术,可以提升运营效率,降低交易成本;通过构建更加开放的生态系统,可以吸引更多的合作伙伴加入,形成强大的协同效应。花呗平台成功的最终标尺,将不仅仅是交易额或用户数量,而是其能否真正地赋能中小商家,改善用户生活品质,并最终成为推动中国数字经济发展的核心力量。
相关文章
店铺套现:揭秘商业欺诈手法
店铺套现,听起来像是把店里的钱偷偷拿走一样,但它其实是一种更加隐蔽的商业操作。简单来说,就是利用店铺经营者的身份和资源进行资金转移,最终将原本用于经营的资金变为个人所有,而这些资金通常与店铺实际经营状...
鹿优选:先享后用额度,体验优先,赚钱也很简单,轻松兑换!
鹿优选的“先享后用”额度机制,巧妙地平衡了用户体验与平台运营需求。这种模式下,用户在注册、邀请好友等活动中获得一定额度,并非立刻可用,而是先行体验商家提供的产品和服务,之后再根据实际需求进行提现。理解...
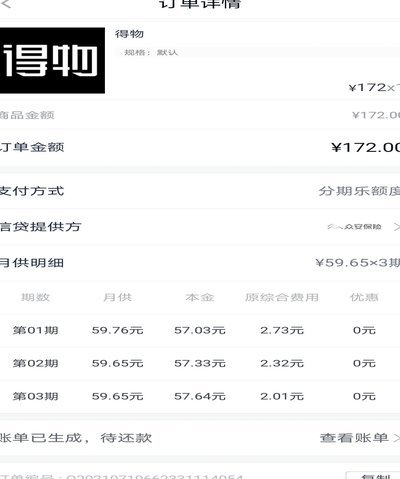
得物分期提现:规则、流程与技巧
得物分期提现的核心逻辑在于用户信用资产的动态转化。平台通过算法模型对用户的消费行为、还款记录、账户活跃度等维度进行实时评估,将分期额度转化为可提现的现金资产。这一过程并非简单的资金划转,而是依托于用户...
花呗转现:小心收费与风险
花呗转现平台,近年来逐渐成为一些急需现金周转的消费者的新选择。这类服务通过将用户的支付宝花呗额度转化为可支配的现金,为用户提供了一种快速获得流动资金的方式。然而,在享受便捷的同时,用户也必须关注其中的...
鹿优选提现:微信攻略全攻略
### 鹿优选提现到微信:实操指南与风险防范 #### 1. 微信银行卡绑定是关键首先,你需要确保在鹿优选平台完成实名认证,并绑定银行卡。这是提现到微信的前提条件。绑定银行卡时,需选择微信银行卡功能...
白条额度被套取?商家揭露的风险新模式
信用透支机制的核心本质,在于将原设定的“消费锚点”功能,异化为一套高风险的“现金回流通道”。所谓“白条套取额度现金商家”,所利用的绝非简单的消费赊账,而是一套针对平台信用周期性漏洞的结构性套利行为。这...