羊小咩便荔卡可以提现吗?详解提现条件与限制
关于“羊小咩便荔卡”的提现问题,首先需要明确的是,“羊小咩便荔卡”并非一个广为人知或得到官方认可的产品名称。因此,在讨论其提现能力之前,有必要澄清一下背景信息。
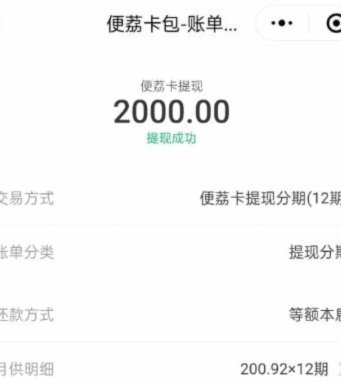
假设“羊小咩便荔卡”指的是某种支付方式或预付卡,那么是否能够进行提现取决于该种支付工具的设计初衷、服务提供商的政策以及相关的法律法规限制。通常情况下,像借记卡和信用卡这样的支付工具是允许用户进行提现操作的,而预付卡或电子钱包等则可能有不同的规定。
若“羊小咩便荔卡”是一款新兴的服务或者某种特定场景下的支付手段,那么其能否提现取决于服务提供方是否提供了相应的功能。一些服务商可能会基于风险管理、反洗钱法规等因素设置提现限制。因此,在尝试进行提现操作前,用户应当详细阅读相关协议或联系客服以获取准确信息。
总而言之,“羊小咩便荔卡”是否能提现需要具体情况具体分析。如果有实际需求,建议直接咨询该服务提供商获得明确答案,并确保遵循所有适用的法律法规和政策规定。
相关文章
分期乐额度提现指南
**分期乐额度提现:金融产品设计与用户体验的平衡** 在消费金融市场中,分期乐作为一款以信用额度为基础的分期消费产品,其核心在于为用户提供便捷的信贷服务。然而,用户对“如何提取额度”这一问题的关注...
白条能提现吗?实际可以这样操作
最近,关于“白条信用购可以提现吗”的讨论逐渐增多。实际上,“白条”是蚂蚁金服推出的一种消费信贷产品,主要应用于阿里巴巴和支付宝生态内的购物平台。其设计初衷并非用于提现或取现操作,而是为了满足用户的即时...
揭秘:支付宝2020年花呗套现真相
2020年以来,花呗的崛起并非偶然,而是支付宝生态系统战略的集中爆发。要谈“最简单的方法”,并非指单纯的刷单或寻找漏洞,而是审视其核心运作模式,并利用其设计合理性达到便捷的目的。当年,花呗“借口花”的...
便利卡包里的钱为何不动了?
沉淀在“便利卡包”内的备用金,其价值远超其账面数字本身。它本质上代表了一种待激活的流体资金,反映了消费者在日常支付流程中的行为惯性与系统留存机制的叠加。我们不能将这些闲置资金视为简单的余额,而应将其理...
深度解析分期乐风险:如何在低息诱惑下守护财务健康
“分期乐”的崛起,本质上反映了中国居民消费信贷结构的深刻变革。过去,高息小额贷款的模式在社会上留下了诸多问题,而“分期乐”凭借其极低的利率,以及“零首付”的营销策略,成功填补了市场空白,却也悄然塑造了...
如何理性协商还清白条逾期本金
面对“白条逾期怎么协商还本金”的困局,首要的认知转变并非寻求“豁免”,而是进行一次高度结构化的财务谈判。绝不能将此视为简单的乞求,而必须将其定位为一次基于自我财务状况的专业方案展示。谈判筹码的核心,从...