分期乐额度不足怎么办?信用优化与消费策略调整
分期乐额度不足往往源于信用评估模型与用户实际消费能力的错位。平台通过多维数据构建的信用评分体系,既包含历史还款记录,也涉及消费频次与金额波动。当用户短期内出现大额消费需求,系统可能因风险控制机制触发额度压缩。这种动态调整本质是平台对资金流风险的预判,而非单纯基于信用额度的简单限制。值得注意的是,部分用户因过度依赖分期工具导致负债率攀升,反而被算法判定为高风险客户,形成恶性循环。
提升额度的核心在于重构信用画像与消费行为的关联性。建议用户优先优化账单还款稳定性,避免逾期记录对征信的长期侵蚀。同时,可通过增加收入证明材料或资产证明,向平台提交更完整的财务画像。值得注意的是,部分用户误将分期额度与信用卡授信混为一谈,实际上两者遵循完全不同的风控逻辑。当用户出现额度瓶颈时,可尝试申请分期乐的专项额度提升服务,该服务通常要求提供近3个月的稳定收入流水及消费明细。
面对临时性额度不足,用户可采取分层消费策略。优先使用额度较高的信用卡或借贷工具覆盖大额支出,同时通过分期乐的灵活还款功能拆分账单。这种组合策略能有效规避单笔交易对额度的冲击。对于高频小额消费需求,建议建立消费预算模型,通过提前规划分期计划降低系统风险预警概率。部分用户因未及时更新个人信息导致额度受限,此时提交最新的工作证明或资产变动情况,往往能触发系统重新评估。
长期来看,用户需建立科学的信用管理思维。分期乐的额度分配机制本质上是动态平衡过程,过度追求额度扩张可能适得其反。建议将资金规划与消费节奏结合,通过建立应急储蓄账户降低对分期工具的依赖。同时,关注平台政策变动对额度规则的影响,例如部分用户因未及时更新手机号导致服务中断,进而影响额度评估。理性使用分期工具,方能实现消费自由与信用安全的双重目标。
相关文章
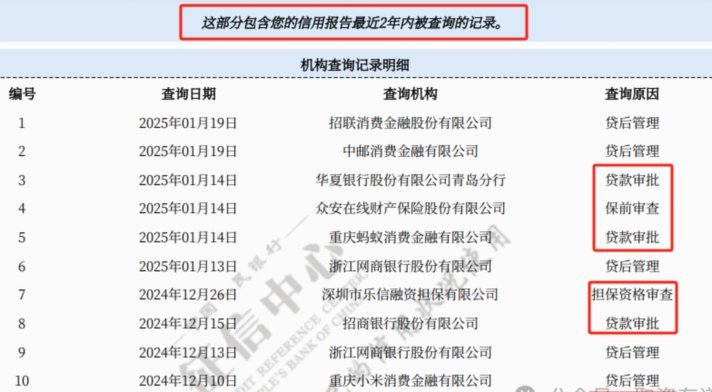
金融科技:秒下5000的风险
“征信很花秒下5000” 这句话,背后隐藏着对金融科技的快速发展以及个人信用体系演变的深刻思考。 如今,数字化的借贷平台如同洪水般涌现,提供便捷快速的贷款服务,让人们得以迅速获取资金。 然而,这种便...
美团月付取现到账时间是多少
美团月付作为一种新型的消费金融服务,为用户提供了一种灵活便捷的支付方式。但是,用户在遇到特殊情况时可能会选择将月付额度取现使用。那么,美团月付取现后多久能够到账呢? 美团的相关服务条款和实际操作经验...
秒花借免还承诺是否合法
秒花借是否涉及“无需还款”的承诺,需从平台运营模式与金融监管框架切入分析。当前互联网借贷平台普遍通过用户协议明确借贷关系,任何声称“无需还款”的表述均可能构成违法承诺。此类话术常见于非法集资或金融诈骗...
分期乐取现利弊全解析
分期乐取现服务自推出以来,迅速受到了众多消费者的青睐。这种以信用为基础的金融服务模式,不仅为用户提供了便捷的资金周转渠道,也在一定程度上促进了消费市场的活跃度。然而,在享受其带来的便利的同时,消费者也...
拍拍贷贷款:风险与考量
拍拍贷的崛起,无疑给短期资金周转的个人和小型企业带来了一线 更深入地分析拍拍贷的风险,我们必须认识到其背后的运营模式。大多数拍拍贷平台依赖于投资者的小额分散投资,并通过收取平台服务费来获取利润。这种...
便荔卡包秒拒后如何挽救形象?
便荔卡包的秒拒,并非仅仅是一个销售数字的骤降,更代表着一个严重的信誉危机和品牌形象的动摇。作为内容创作专家,我观察到很多品牌在遭遇这种突发状况后,往往反应过于急躁,甚至采取一些误导性的行为,导致问题愈...