白条借款安全攻略
电商平台推出的白条服务已渗透至日常消费场景,其借款流程看似便捷却暗含多重风险。用户需先完成实名认证并绑定银行卡,系统根据历史消费数据和征信报告生成授信额度。值得注意的是,部分平台通过算法模型动态调整利率,初期低息吸引用户后可能触发浮动利率条款,导致实际还款成本远超预期。这种隐性收费机制常被消费者忽视,建议在借款前仔细阅读协议中的年化利率、逾期罚息等关键条款。
白条借款的安全性与平台风控体系直接相关,但用户往往低估信息泄露风险。当用户授权获取征信报告时,数据可能被用于交叉验证其他金融产品,甚至被第三方机构获取。某互联网金融平台曾因数据接口漏洞导致数万用户信息外泄,暴露出行业在数据加密和权限管理上的薄弱环节。建议借款前核查平台是否具备央行备案资质,确认其数据处理符合《个人信息保护法》要求。
借款行为本质上是信用交易,但白条服务将消费与借贷边界模糊化。用户可能在无意识中积累债务,例如用白条购买非必需品后陷入"先享受后还款"的循环。这种心理机制与信用卡透支消费存在相似性,但白条的即时到账特性更容易诱发冲动消费。数据显示,使用白条的年轻群体中,超40%用户存在过度借贷现象,需警惕消费主义陷阱对财务健康的侵蚀。
合法合规性是判断白条借款安全性的核心指标。正规平台需持有银保监会颁发的网络小贷牌照,其利率上限受《关于规范整顿"白条"等互联网消费贷款业务的通知》约束。但部分平台通过"先息后本"、"分期手续费"等包装手段规避监管,使实际年化利率突破法定红线。消费者应通过国家企业信用信息公示系统核实平台资质,对宣称"无抵押秒批"的机构保持警惕,避免陷入非法放贷陷阱。
相关文章
秒花花:高效生活的秘密武器
秒花花在当前的数字消费生态中,其初入视野所激起的关注度,并非源自单一的噱头,而是一种精准把握了用户信息流转痛点的结果。它成功营造了一种“即时满足感”的叙事框架,这在追求效率与即时反馈的现代用户群体中具...
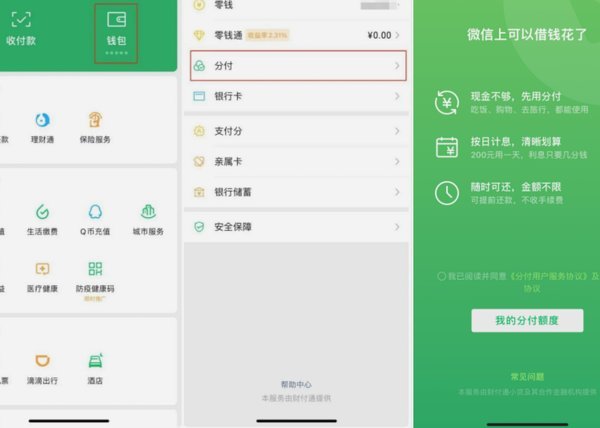
微信分付拆分点差实现秒到账
微信分付的套利逻辑本质是资金时间价值的再分配。通过拆分支付节点与结算周期,用户可将原本需要等待T+1到账的资金转化为即时可用的流动性。这种操作依赖于支付系统对交易流的分层处理,例如将部分金额通过零钱通...
白条额度提现至银行卡的实用指南
白条购物额度提现到银行卡的核心逻辑在于资金流转路径的拆解。用户需通过白条账户将额度转换为可支配资金,但这一过程涉及平台账户与银行账户的跨系统操作。部分平台支持直接绑定银行卡提现,但需注意额度转换存在时...
花呗平台正规可靠全解析
花呗是蚂蚁集团推出的消费信贷服务,依托于支付宝平台,与芝麻信用体系深度结合。从平台背景来看,蚂蚁集团作为国内领先的金融科技企业,其业务受到中国人民银行和国家金融监督管理总局的严格监管。花呗在运营过程中...
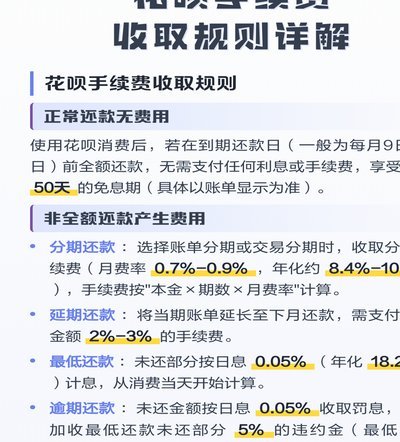
套花呗费多贵?
近期,“套花呗”这一现象引起了广泛关注,它不仅涉及个人信用管理的问题,也触及到了法律和金融合规的边界。所谓“套花呗”,本质上是用户通过各种手段绕过平台设置,达到借用他人额度的目的。然而,这种行为并不被...
创新模式背后的挑战与机遇
美团月付回收平台自推出以来,已成为电商行业的一个创新案例。该平台通过提供灵活的分期付款方式,不仅为消费者提供了便捷的购物体验,还有效提升了商家的销售转化率和用户粘性。从商业模式来看,月付模式能够吸引那...