分期乐额度巧运用:智慧消费新策略
分期乐购物额度的“提取”,本质上并非简单的资金支出,而是一个精密的信用风险评估模型在消费者行为周期中的具象化映射。当我们将“额度提取”作为一个讨论对象时,我们关注的已经不是“能花多少”,而是“何时能以何种成本转化为购买力”。它揭示了现代电商金融体系的核心运作逻辑:信用额度本身是一个弹性资源池,直到触发特定的消费事件,这个资源池才会通过算法的实时核验,以分批、分阶段的方式,转化为实时的现金流支持。真正高级的消费者行为,在于理解这种“提取”不是一次性兑现的,而是一个与个人消费习惯、还款历史、以及商家信任权重持续挂钩的、动态的金融过程。
将这种额度视为一种待激活的购买力,需要引入成本效益分析的视角。盲目依赖高额度来扩大消费半径,极易陷入一种错位的心理满足感——即“有钱”带来的消费冲动,而非“需要”带来的理性购买。专业的视角要求我们从“最大化提取量”转向“最小化使用成本”。最优化的策略是精准匹配需求曲线与信用周期的节点:例如,在积攒一定数据记录、提升信用评分后,发起与高价值、高信赖度商品相关的分期支出。这种由数据驱动的理性“提取”,能最大限度地利用分期机制提供的时间价值(Time Value),将本应即时支付的资金压力,结构性地延展到未来月度现金流的覆盖范围。
然而,所有金融便利都伴随着复杂的结构性成本,最常被忽视的便是机会成本和隐性财务负担。当讨论“额度提取”时,我们必须将其视为一个负面资产:它诱导的消费冲动,可能会干扰用户原本更稳健的现金预算规划。更深层次来看,分期带来的实际上是“利息+信用背书费”。成功的运用者,不会将其视为无息的购物加速器,而是将其视为对自身财务模型的一次精密测试。因此,对额度机制的认知,必须是从借贷成本模型出发,而非单纯的购买便利模型。
真正洞察分期额度流转机制的消费者,早已超越了“何时能花得更多”的表层焦虑,转而关注其与个人财务生命周期图景的融合度。这要求将消费决策锚定在“满足刚需”和“平滑现金流”的双重维度。这是一种系统性的金融自律:在额度触发的诱惑前,先进行一次全面的财务模型预演,评估如果此刻进行此次“提取”,会对接下来的三到六个月的预算构成何种结构性影响。这种自驱式的理性掌控力,才是驾驭分期金融工具,将消费便利转化为长期财务优势的关键能力。
相关文章
美团月付取现的商家如何办理
随着互联网金融的普及,许多商家为了拓宽融资渠道,会考虑使用美团月付这样的服务。然而,在使用过程中,如果商户决定终止合作或调整资金使用策略时,取消美团月付取现是重要的一步。对于想要取消美团月付取现的商家...
分期乐购物额度能"套"吗?
近年来,分期购物平台如雨后春笋般涌现,其中“分期乐”凭借其便捷的消费模式和灵活的资金周转方式,在年轻群体中获得了极高的人气。然而,“套购物额度”的话题频繁出现在社交媒体上,引发了不少消费者的热议与质疑...
便利卡包里的钱为何不动了?
沉淀在“便利卡包”内的备用金,其价值远超其账面数字本身。它本质上代表了一种待激活的流体资金,反映了消费者在日常支付流程中的行为惯性与系统留存机制的叠加。我们不能将这些闲置资金视为简单的余额,而应将其理...
深度解析分期乐风险:如何在低息诱惑下守护财务健康
“分期乐”的崛起,本质上反映了中国居民消费信贷结构的深刻变革。过去,高息小额贷款的模式在社会上留下了诸多问题,而“分期乐”凭借其极低的利率,以及“零首付”的营销策略,成功填补了市场空白,却也悄然塑造了...
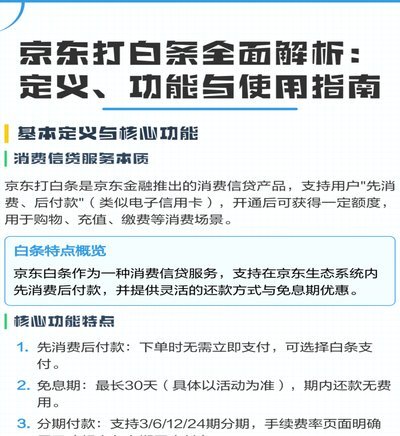
京东白条秒到账技巧
要实现京东白条“秒到”的效果,首先要了解京东白条的本质。京东白条是一种信用支付工具,用户在京东平台购物时可以选择“白条”支付,享受“先消费后付款”的服务。白条的秒到,实际上是指用户申请白条额度后,资金...
得物商家额度取现扣费规则
得物平台的额度取现机制本质上是通过资金池为商家提供短期流动性支持,其扣费模式呈现阶梯式递减特征。核心费率由基础服务费与动态调整系数构成,基础费率通常设定在交易额的0.5%-1.5%区间,但实际扣费比例...