如何避免网上套花呗陷阱?
花呗作为支付宝的信用信贷产品,其底层逻辑始终围绕消费场景的闭环管理。网上流传的“套花呗”手法,本质是将产品机制曲解为资金提取通道,这与支付宝设计的“消费即还款”原则完全背离。专业视角下,花呗的合法使用必须严格遵循系统验证流程,任何绕过风控的套现行为都会触发账户风险预警。当用户试图通过虚假交易或第三方平台提取资金时,实际已主动将自身置于金融监管的灰色地带,这种操作不仅破坏了信用体系的稳定性,更可能引发后续的法律追责。真正的价值在于理解:花呗是消费工具而非现金池。
网上常见的套现花呗方案,往往以“低风险”“快速到账”为诱饵,实则掩盖了深层的合规漏洞。例如,通过刷单平台或虚假交易套取资金,看似简单,但第三方平台的高佣金机制和欺诈风险,极易导致用户账户被冻结或卷入非法集资链条。2023年监管数据显示,支付宝因类似行为冻结账户超10万例,其中70%源于用户主动参与套现。这种短期操作看似解决资金缺口,实则加速信用成本的指数级攀升,最终损害的不仅是个人账户安全,更是整个金融生态的健康度。
用户应优先构建可持续的财务习惯,而非依赖非法套现。支付宝的“花呗账单提醒”功能可作为日常管理的切入点,帮助用户规划还款周期;若需短期资金,建议通过银行正规贷款渠道或信用额度提升服务,避免陷入高利贷陷阱。专业财务实践表明,合理使用花呗的“分期还款”选项,其年化利率已低于市场平均水平,长期来看比套现更符合财务健康。真正的资金安全,源于对产品机制的深度理解而非投机性操作。
从风险防控角度,每一次套现尝试都是对信用体系的侵蚀。监管机构已明确,绕过系统验证的套现行为属于违法行为,可能面临行政处罚或刑事责任。用户需定期检查支付宝信用报告,及时识别异常交易。真正的财富自由,始于将资金管理回归合法合规轨道——当用户主动选择理性消费与透明还款,才能避免被短期诱惑拖入长期债务泥潭。
相关文章
海鸥借款平台的新型融资模式探析
## 海鸥借款平台:细水长流的创新模式与挑战 海鸥借款平台,作为P2P金融领域的一员,并非简单地复制了传统模式,而是试图通过“细水长流”的策略,在竞争激烈的市场中寻找差异化。其核心在于构建了一个基于...
得物花钱买花:消费行为背后的社交密码
得物“花钱买花”这一现象,表面上看起来像是对平台的营销策略的一种解读,实际上蕴含着对当代消费文化、社交关系以及个人价值表达深刻的反映。得物作为一个以潮流单品交易为主的平台,其“花钱买花”模式并非单纯的...
 ">
">
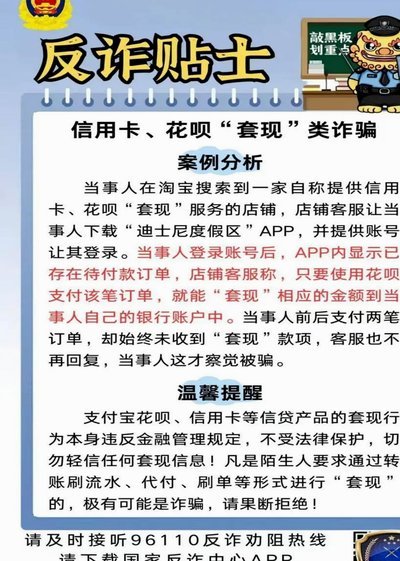
套花呗的本质是利用系统漏洞或技术手段突破平台风控规则,通过非授权方式获取超出正常额度的信用额度。这种行为通常涉及多层操作,例如通过虚拟身份注册多个账户,借助第三方工具模拟消费场景,或利用不同平台间的规...
白条额度提现至银行卡的实用指南
白条购物额度提现到银行卡的核心逻辑在于资金流转路径的拆解。用户需通过白条账户将额度转换为可支配资金,但这一过程涉及平台账户与银行账户的跨系统操作。部分平台支持直接绑定银行卡提现,但需注意额度转换存在时...
白条套现风险全解析
近年来,许多电商平台推出了诸如阿里巴巴的“白条”服务,它允许用户在购物时享受先消费后付款的便利。但是,在一些非正规渠道中,“白条套现”的行为却层出不穷,不仅可能带来严重的财务风险和信用问题,还可能触犯...
微信提现费:隐藏的定价规则
微信分付提现手续费的本质是平台对资金流转的定价策略,其费率设计往往与账户活跃度、提现频次及资金流向存在隐性关联。部分用户反馈在特定时段提现时遭遇阶梯式费率,例如凌晨时段提现费率较日间高出1-2个百分点...