智能分付:如何精准控制个人分期付款流程
进行分批支付给个人,本质上并非一次简单的资金流转,而是一个涉及到流程设计、风险控制和多方节点验证的复杂财务治理模型。单纯依赖传统的银行批量转账机制处理“分付”场景,往往难以应对付款逻辑的变化性和时间点的精准性要求。一个成熟的支付解决方案必须将支付行为解构为一系列可编程、有状态的步骤。这要求系统核心具备强大的流程引擎能力,能够根据预设的里程碑节点(如项目进度完成率、合同条款达成等)触发资金的相应批次流转,确保每一笔款项都与具体的业务结果绑定,避免了模糊不清的大额拨付带来的财务风险敞口。这种结构化的付款机制,从根本上提升了交易的透明度与可追溯性。
在操作层面,构建高效的分付支付路径,核心突破口在于建立跨越银行账本和业务系统的中间抽象层。理想的工作流不应直接触及传统银行的批次转账接口,而是通过聚合支付平台(Payment Aggregator)的API网关进行中介化处理。该模型允许企业在支付发起时设置复杂的定时、条件触发逻辑,例如“如果任务A完成且审批人B确认,则于T+3天执行第N笔款项”。这种多维度的指令调度能力,需要高度依赖金融科技产品对Webhook和异步处理机制的深度集成。只有将业务流程(Workflow)作为支付的发起信号,而非仅仅视之为账务记录,才能真正实现精确到分钟级的、目标驱动型的分付执行。
更高阶的考量在于其法律与合规约束体系的嵌入。当资金涉及多个批次和不同法域的个人接收方时,税务代扣(Withholding Tax)、佣金结构以及合同义务的履行记录必须同步生成并固化到支付凭证中。专业的“分付”系统必须内置一个完整的财务账本核对模块,实时追踪每一笔资金流出对应的合规依据。这不仅是事后审计需求,更是在交易发起前就必须完成的风险校验:即系统需要能在执行每一步付款之前,自动验证当前支付是否超出了合同规定的总额、预设的时间窗口,并生成符合各国税务要求的电子票据或扣款说明。
未来趋势和最优实践则指向去中心化与智能合约的应用。将分付机制嵌入基于区块链的智能契约(Smart Contract)模型,极大地提高了资金流转的确定性和自动化程度。在这种架构下,支付条件不再依赖于人为流程节点的确认,而是由代码逻辑自动触发执行。接收方可以通过链上状态监控,即时了解每一批次款项的到账进度和对应的触发条件细节,大大降低了资金分配中的信赖成本与人工干预风险。构建一个具备可编程、自验证功能的支付生态系统,才是应对复杂分付需求最坚实的技术壁垒。
相关文章
额度提现攻略:揭秘平台资金流动
# 额度提现的密码:平台资金流动的隐秘逻辑 在这个信用为王的时代,"拿去花额度"已成为一种普遍现象。我们习惯于将资金委托给平台,享受其提供的金融服务,却常常在提现环节感到困惑。这种困惑背后,隐藏着...
便荔卡包提现一天未到账怎么办
面对“便荔卡包提现中一天了没到账”的问题,许多用户可能会感到焦虑和不解。首先需要明确的是,“便荔卡包”实际上是指阿里巴巴旗下的一款金融产品,提供包括余额宝、花呗等在内的多项金融服务。当遇到提现未到账的...
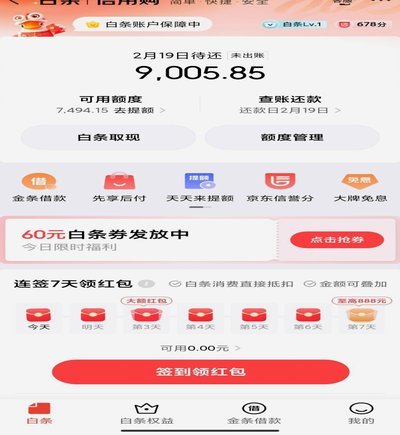
白条取现秒到账,风险需警惕
“白条取现出来秒到”看似简短的描述,却暗藏着复杂的金融生态和社会效应。在这个数字化的时代,消费信用已经成为一种普遍存在的方式,而白条作为便捷获取资金的手段,吸引了大量用户。秒到的特点使得借款过程更加快...
携程拿去花关闭教程:保护隐私的完整步骤
“携程拿去花开通后怎么关闭”这个看似简单的问题,实际上蕴含着关于用户行为、数据隐私、营销策略以及平台运营的深刻洞见。细究其来,并非单纯的“关闭”操作,而在于理解花开的价值链,以及如何在运营过程中平衡用...
鹿优选回收的高效运作解析
### 鹿优选回收的高效运作模式解析 在当前环保意识日益增强的背景下,鹿优选回收作为一种新兴的服务模式,凭借其高效的运作机制,在市场中脱颖而出。该模式的核心在于对资源的精准匹配和流程的优化设计。通过...
微信分付如何安全取现
微信分付本质上是一款专为消费场景设计的信用支付产品,其核心逻辑在于鼓励用户在购物、餐饮、旅行等特定生态内使用,而非提供现金周转功能。市面上流传的各种所谓的提现教程,大多是对产品机制的误读或是误导性的信...