套花呗的应用隐藏哪些风险
所谓套现的渠道并非真实存在的合法工具,而是对信用支付底层逻辑的误读。花呗等信贷产品的核心在于消费场景的真实闭环,资金流向必须与交易凭证相匹配。任何宣称能一键变现的应用,本质上是利用规则漏洞或伪造交易链...
花呗套现风险与正确使用指南
花呗作为消费信贷工具,其设计逻辑建立在信用评估与资金闭环的双重基础上。平台通过大数据分析用户消费行为、还款记录等维度构建风险模型,任何试图通过虚假交易或虚构消费场景实现资金转移的行为,都会触发风控系统...
花呗套现:利弊与风险
套现花呗平台在近年来逐渐成为了一个备受争议的话题。作为一款由阿里集团推出的消费金融产品,花呗为消费者提供了便捷的消费信贷服务,但在使用过程中,一些用户为了快速变现,开始寻求通过平台套现的行为。这种行为...
花呗取现套现和现金还款费率全攻略?这笔账不能不清!
花呗的“套现”功能,以及随之而来的现金还款,并非像想象中那么简单,实际上涉及着复杂的金融逻辑和潜在的风险。理解这一过程的关键在于区分“套现”的本质——它并非直接的转账,而是通过一系列操作将资金从花呗账...
花呗套现平台安全可靠?用户风险高
套现花呗平台,这个概念本身就自带争议,其安全性以及可靠性,更是让无数用户感到担忧。简单粗暴的“套现”本质上是对花呗支付功能的规避,直接触及了支付宝和监管层的底线。问题并非仅仅在于资金安全,更在于整个生...
花呗套现风险高被查概率大
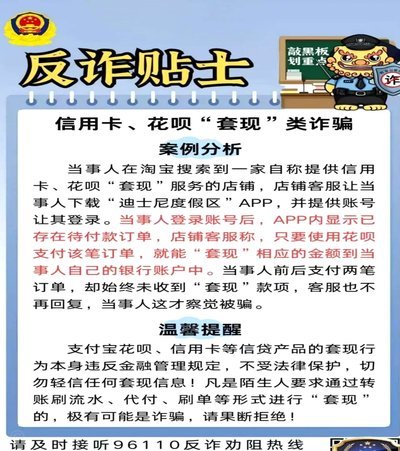
“花呗套出现金”作为一种常见的消费方式,近年来频频登上新闻,引发了广泛的讨论和担忧。核心问题在于,这种模式本身就存在一定的风险,以及支付宝对这种行为的监控机制。简单地问“花呗套出现金会被检测到吗”,答...
花呗套现手续费是多少?除了费率,还要注意隐性成本
花呗套现本质上是通过模拟真实消费场景,将信用卡额度转化为现金的操作。市场上常见的路径包括通过第三方平台完成转账、利用POS机刷卡消费后提现、以及在社交群组中对接个体商户。这些渠道的手续费结构各不相同,...
花呗套现风险大?更安全的替代方案有哪些
花呗套现,作为一种常见的金融操作手段,在一定程度上满足了部分用户短期资金周转的需求。然而,这一行为不仅违反了蚂蚁集团的服务协议,还可能带来法律风险和经济损失。因此,在探讨如何安全、合法地利用花呗功能之...
花呗套现手续费多少?实际到账金额解析
花呗信用卡的资金周转本质上是一种先消费后支付的账期透支模式,将其转化为现金流行为,核心并非讨论单一的手续费比例,而是分析整个复杂扣减成本结构。从专业角度审视“套现”路径,必须理解任何试图绕过正常支付流...
套现花呗平台有哪些 现金可以用
花呗作为支付宝生态中的信用支付工具,其套现行为本质上是对金融规则的突破。当前市场存在两类主要渠道:一是通过第三方平台进行资金流转,二是借助线下商户的交易闭环。前者依赖于商家与平台的灰色协议,后者则通过...