花呗信用额度如何巧妙变现指南
在当今的消费市场中,花呗作为一种便捷的信用支付工具,在用户群体中拥有极高的使用率。它不仅简化了用户的购物体验,还能通过分期付款的方式减轻一次性大额支出的压力。然而,对于一些资金较为紧张或是临时需要大量现金周转的朋友来说,“套现”成了一个热门话题。这里所说的“套花呗的钱出来用”,其实是利用花呗的信用额度来进行消费或借款,间接将这部分钱转换为可用的现金。
首先,最直接的方式是通过线上购物进行“虚拟商品”的购买,如游戏充值、话费充值等小额服务项目,这些项目的退款速度相对较快。但需要注意的是,此类操作可能被支付宝监控并视为风险行为,一旦触发风控机制,可能导致账户冻结或信用分降低。因此,在考虑这种方法时要格外谨慎。
其次,“套现”也可以通过向花呗借款实现。当用户有消费需求且资金不足时,可以选择申请花呗分期付款的方式购买商品,之后再将这些商品在短时间内退掉,从而达到“借钱”的目的。但这种做法的风险在于退款过程繁琐,往往需要支付一定的手续费,并且会受到平台更严格的审核。
除此之外,还有一些相对隐蔽的途径可以考虑,比如通过一些特定合作商户进行消费、然后快速申请退货,以此来变相实现现金提取的目的。然而这些方法也伴随着较大的风险和不确定性,包括但不限于可能面临的法律后果以及对个人信用评分的影响。
总之,“套花呗的钱出来用”虽然看似提供了短期内资金周转的便捷途径,但其潜在的风险和后果不容忽视。任何试图规避正常金融规则的行为都有可能导致严重的财务和个人信誉损失,因此建议用户在面对类似问题时寻求合法合规的方法解决,避免因小失大。
相关文章
花呗秒转余额
在支付宝的支付场景中,花呗二维码与余额二维码的瞬时切换现象远非表面的“秒到”技术噱头。这种机制实质是支付宝对用户资金流的动态干预——当用户在小额消费时,系统能毫秒级识别支付意图,将花呗的信用支付选项无...
如何找到并利用你的花账单
“拿去花账单”这句话背后,其实隐藏着一个现代金融管理的核心问题——对财务数据的掌控和利用。虽然很多人在使用信用卡、借记卡、甚至移动支付时,都会产生交易记录,但这些记录往往被埋没在各种APP、短信通知和...
拿去花取现避雷指南:三大坑道ɹ避开
在当今快速发展的金融科技环境中,各种线上支付平台和贷款应用层出不穷,极大地便利了人们的日常生活。然而,这些便利的背后也隐藏着不少风险,尤其是在使用诸如“拿去花”这样的贷款应用进行提现时,需要格外谨慎。...
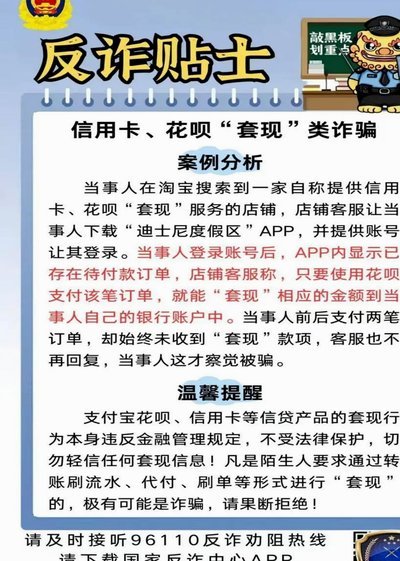 ">
">
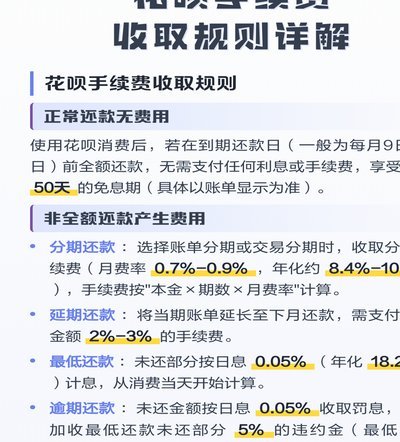
套花呗的本质是利用系统漏洞或技术手段突破平台风控规则,通过非授权方式获取超出正常额度的信用额度。这种行为通常涉及多层操作,例如通过虚拟身份注册多个账户,借助第三方工具模拟消费场景,或利用不同平台间的规...
套花呗费多贵?
近期,“套花呗”这一现象引起了广泛关注,它不仅涉及个人信用管理的问题,也触及到了法律和金融合规的边界。所谓“套花呗”,本质上是用户通过各种手段绕过平台设置,达到借用他人额度的目的。然而,这种行为并不被...
得物佳物分期额度不足怎么办?
### 得物佳物分期额度不够怎么办?信用策略与解决方案深度解析 得物佳物作为年轻人偏爱的消费平台,分期功能一度被视为解决短期资金压力的利器。然而,许多用户在申请分期时遇到额度不足的问题,这背后隐藏着...